50 歲退休要存多少錢,最常見的算法是「每年生活費 ÷ 提領率」,例如每月花 4 萬、用 4% 提領率,大約要準備 1,200 萬。
但很多人只記得這個數字,沒有算到 50 歲退休特有的問題:勞保勞退要到 60、65 歲才能領,退休期間也可能長達 40 年。
用一般退休的算法套在 50 歲退休,很容易低估需要的錢,等到 60 幾歲才發現存款撐不到最後,那時候已經很難再回去工作。
本文整理 7 個 50 歲退休要算清楚的關鍵數字,從生活費、提領率、退休年數、勞保勞退空窗期、通膨,到還要存幾年,幫你把模糊的退休夢想換成具體的數字。
▋ 50 歲退休要存多少錢?先算出每年的生活費
▋ 快速總結: 50 歲退休要存多少錢?第一步是用現在的實際支出算出每年生活費,例如每月 4 萬、一年 48 萬,再加上醫療、旅遊、修繕這類不定期支出,退休金需求才不會估得太樂觀。
為了讓你先抓到退休生活費的算法,我整理了以下精華表格:
| 項目 | 怎麼估 | 試算範例 |
|---|---|---|
| 每月生活費 | 以現在的實際支出為基準 | 4 萬元 |
| 每年生活費 | 每月 × 12 | 48 萬元 |
| 需要另外準備的 | 醫療、旅遊、修繕等不定期支出 | 依個人狀況加上去 |
📌 50 歲退休要存多少錢,起點是你每年要花多少
50 歲退休要存多少錢,第一步不是看別人說要存幾千萬,而是先算出自己每年要花多少。以每月生活費 4 萬元來算,一年就是 48 萬元。
生活費要用「現在實際花的錢」去估,而不是理想中的數字。很多人以為退休後會花比較少,但時間變多、醫療費增加,實際支出不一定會下降。
📌 50 歲退休的生活費,要另外加上不定期的大額支出
除了每月的固定支出,退休後還會有醫療、旅遊、房屋修繕、家人資助這類不定期支出。這些錢不是每個月都有,但加起來常常不少。
比較穩當的做法,是把這些支出平均攤到每年,再加回每年的生活費裡,算出來的退休金需求才不會太樂觀。
如果你現在還不知道自己每個月實際花多少,先記帳三個月再來算退休金,會比直接套別人的數字準確很多。退休規劃的誤差,常常就是從生活費估錯開始。
🚀 算到這裡,還是不知道自己離 50 歲退休差多少錢? 來 算出達成每月所需現金流要準備多少本金,3 分鐘就有答案。
▋ 50 歲退休要存多少錢的公式:4% 法則和 25 倍法則
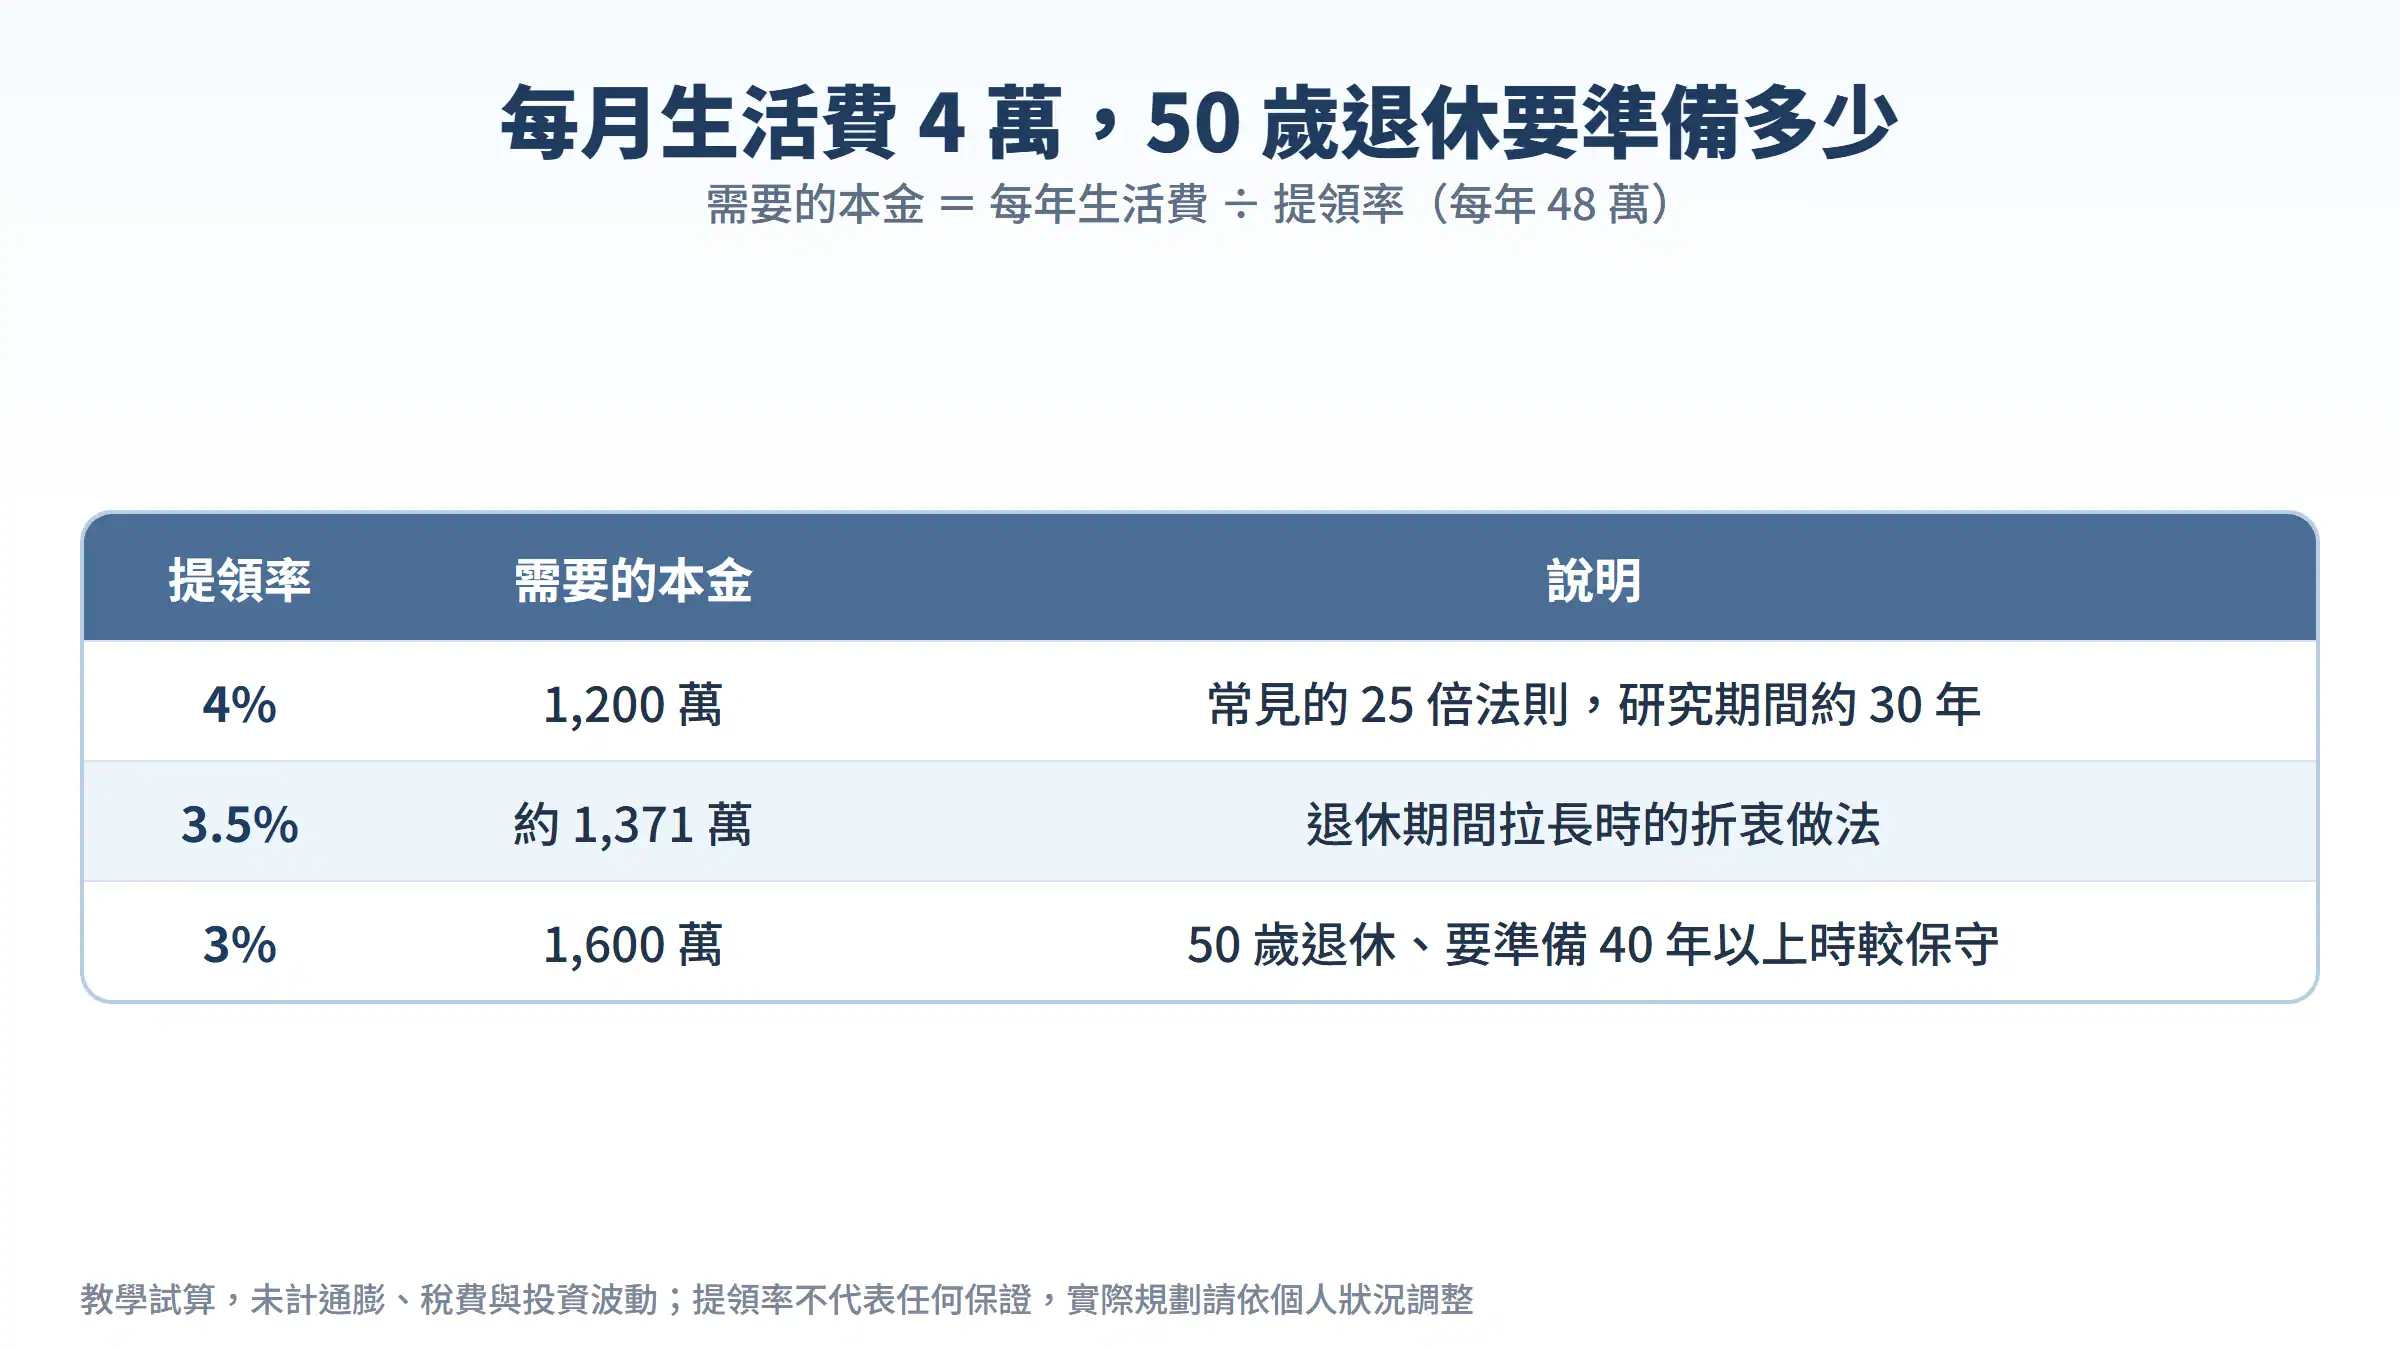
▋ 快速總結: 退休金需求等於每年生活費除以提領率,每年 48 萬用 4% 提領需要 1,200 萬,用 3% 需要 1,600 萬;4% 法則研究期間多以 30 年為基準,50 歲退休建議用更保守的提領率。
為了讓你看懂提領率怎麼影響退休金需求,我整理了以下精華表格:
| 提領率 | 每年生活費 48 萬需要的本金 | 適用情境 |
|---|---|---|
| 4% | 1,200 萬 | 常見的 25 倍法則 |
| 3.5% | 約 1,371 萬 | 退休期間拉長時的折衷 |
| 3% | 1,600 萬 | 50 歲退休、準備 40 年以上較保守 |
📌 50 歲退休要存多少錢的公式:每年生活費 ÷ 提領率
退休金需求最常用的公式,是用每年生活費除以提領率。提領率 4%,等於準備每年生活費的 25 倍,這也是常聽到的「25 倍法則」。
以每年 48 萬元來算,提領率 4% 需要 1,200 萬元;提領率降到 3%,就需要 1,600 萬元。提領率越低,需要的本金越多,但錢用完的風險也越低。
📌 4% 法則源自美國研究,50 歲退休不宜直接照抄
4% 法則來自美國的退休提領研究,研究期間大多以 30 年為基準,市場資料也是美國的股債表現。
50 歲退休,要準備的期間可能超過 40 年,比研究設定的 30 年長很多。期間越長,4% 提領率用完錢的風險越高,所以 50 歲退休通常建議用更保守的提領率試算。
4% 法則是一個好用的起點,但不是保證。把它當成「至少要準備到這個數字」的下限,而不是「存到這裡就可以安心退休」的終點,心態會比較正確。
▋ 50 歲退休要存多少錢,退休年數要抓多長?
▋ 快速總結: 50 歲退休要存多少錢,退休年數要抓多長?113 年國人平均壽命 80.77 歲、女性 84.30 歲,50 歲退休至少要準備 30 年,保守抓到 90 歲就是 40 年。
為了讓你知道退休年數怎麼抓,我整理了以下精華表格:
| 項目 | 數字 | 對退休規劃的意義 |
|---|---|---|
| 113 年國人平均壽命 | 80.77 歲 | 男性 77.42 歲、女性 84.30 歲 |
| 50 歲退休到平均壽命 | 約 30 年 | 這只是平均,不是上限 |
| 保守抓到 90 歲 | 40 年 | 比 4% 法則的 30 年基準更長 |
📌 50 歲退休,至少要準備 30 年以上的生活費
依內政部 113 年簡易生命表,國人平均壽命為 80.77 歲,男性 77.42 歲、女性 84.30 歲。從 50 歲退休算到平均壽命,大約就是 30 年。
而且平均壽命是從出生開始算的平均值,已經活到 50 歲的人,實際平均可以活到的年紀通常會更高。
📌 50 歲退休的年數抓長一點,比抓短安全
退休規劃最怕的不是錢沒花完,而是人還在、錢先用完。所以退休年數寧可抓長一點,例如抓到 90 歲,等於要準備 40 年。
女性平均壽命比男性長約 7 年,夫妻一起規劃時,更要以比較長壽的一方來估算退休年數。
50 歲退休聽起來很自由,但換個角度看,你的退休生活可能比工作的時間還長。用 40 年的長度去規劃,會比用 20 年規劃踏實得多。
▋ 50 歲退休,勞保勞退什麼時候能領?10 到 15 年的空窗期
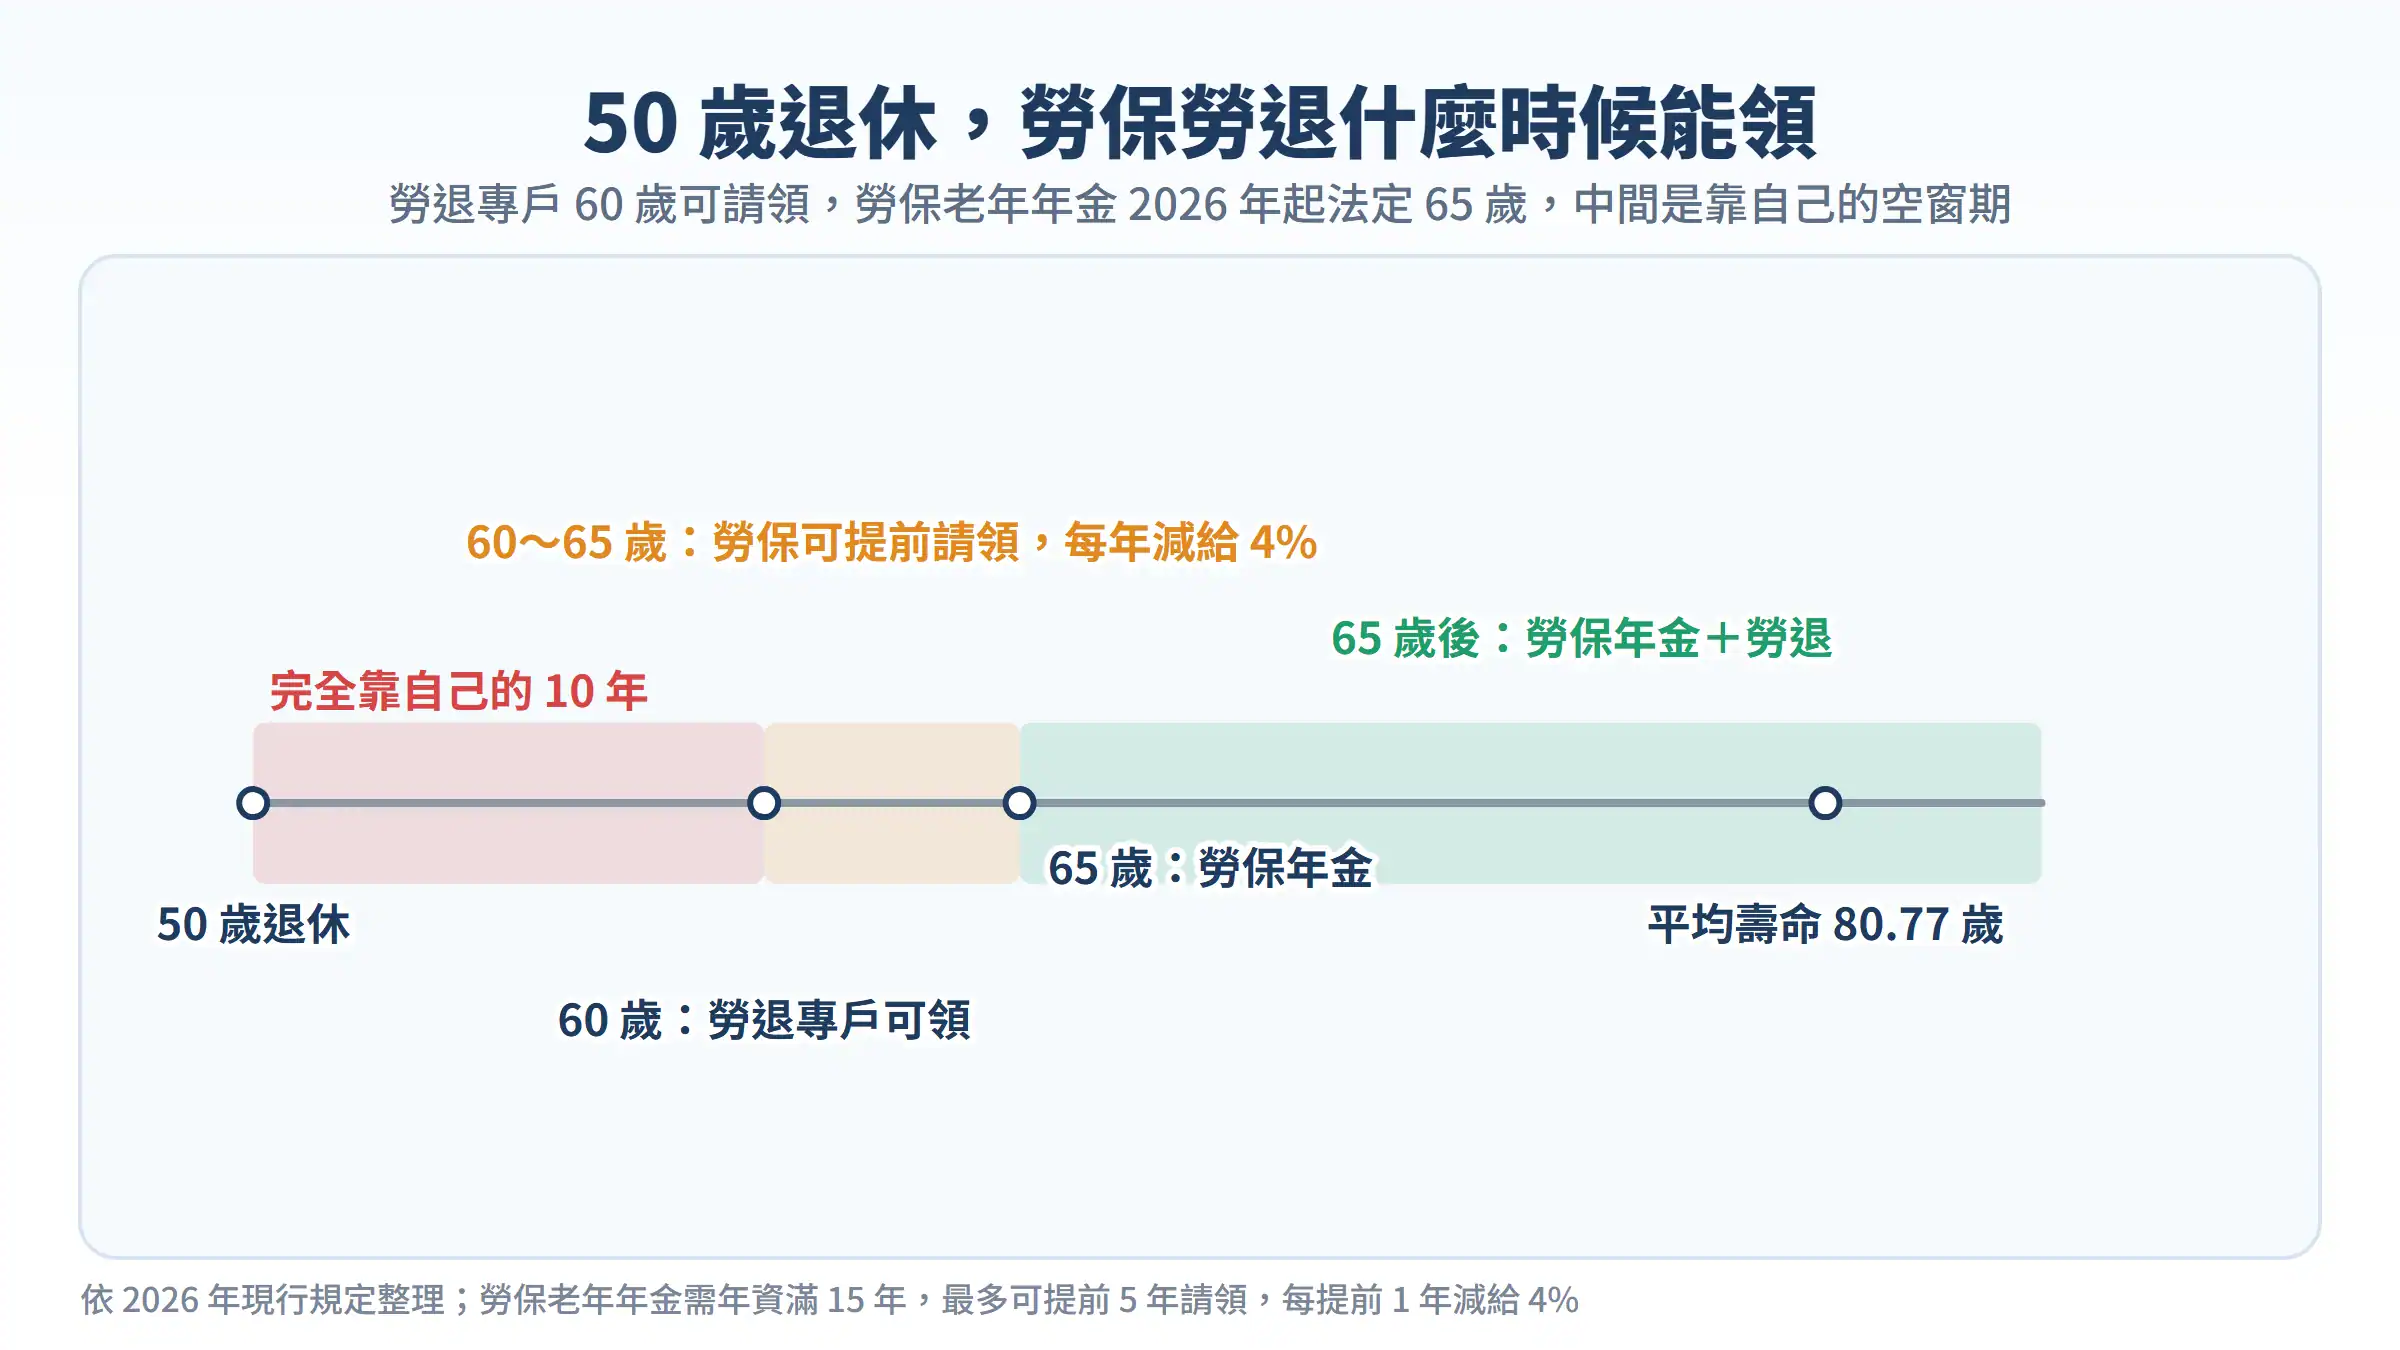
▋ 快速總結: 50 歲退休,勞保勞退什麼時候能領?勞退專戶 60 歲可領,勞保老年年金 2026 年起法定 65 歲,最早可提前到 60 歲但每年減給 4%,50 到 60 歲這 10 年要完全靠自己的存款。
為了讓你看清楚 50 歲退休的空窗期,我整理了以下精華表格:
| 制度 | 可以請領的年紀 | 50 歲退休要注意 |
|---|---|---|
| 勞退個人專戶 | 60 歲 | 50 到 60 歲完全領不到 |
| 勞保老年年金 | 2026 年起法定 65 歲 | 年資需滿 15 年 |
| 勞保提前請領 | 最早 60 歲 | 每提前 1 年減給 4%,最多減 20% |
📌 50 歲退休,勞退專戶要到 60 歲才能領
勞退新制的個人專戶,要年滿 60 歲才能請領。50 歲退休的人,中間有整整 10 年領不到這筆錢。
勞保老年年金則從 2026 年起,法定請領年齡調整為 65 歲,年資要滿 15 年。可以提前請領,但最多提前 5 年,每提前 1 年減給 4%,最早 60 歲、最多減 20%。
📌 50 歲退休要另外準備空窗期的生活費
50 歲到 60 歲這 10 年,完全要靠自己的存款支撐;如果不想讓勞保年金被減給,空窗期甚至會拉長到 15 年。
以每年生活費 48 萬元來算,光是 10 年的空窗期就需要 480 萬元,15 年就是 720 萬元。這筆錢最好跟長期的退休金分開規劃,放在波動比較小的地方。
很多人算退休金時,會直接把勞保勞退算進去,但 50 歲退休最危險的就是前 10 年。這段時間沒有任何年金支援,如果剛好遇到市場大跌,又必須賣資產來生活,傷害會特別大。
▋ 50 歲退休要存多少錢,通膨要算進去嗎?
▋ 快速總結: 50 歲退休要存多少錢,通膨要算進去嗎?要,假設每年通膨 2%,現在每月 4 萬的生活,15 年後約要 5.38 萬、20 年後約 5.94 萬,用現在的物價算會低估需求。
為了讓你看見通膨對退休生活費的影響,我整理了以下精華表格:
| 現在年紀 | 距離 50 歲 | 現在每月 4 萬,到時候相當於 |
|---|---|---|
| 35 歲 | 15 年 | 約 5.38 萬 |
| 30 歲 | 20 年 | 約 5.94 萬 |
| 假設條件 | 每年通膨 2% | 未計個人生活型態改變 |
📌 50 歲退休要存多少錢,要用退休當時的物價來算
現在每月 4 萬元的生活水準,經過 15 年、每年 2% 的通膨之後,大約要 5.38 萬元才能維持;如果還有 20 年,就要大約 5.94 萬元。
所以如果你現在 35 歲,計算 50 歲退休的生活費時,用現在的 4 萬元去算,就會低估實際需要的錢。
📌 50 歲退休後,通膨還會繼續影響 40 年
通膨不只影響退休前,退休後的幾十年也會持續發生。這代表退休金不能全部放在只求保本的地方,否則購買力會一年一年被侵蝕。
這也是退休金規劃要把「報酬率」和「提領率」一起考慮的原因,退休後的資產仍然需要一定程度的成長,才能跟上物價。
2% 只是試算用的假設,實際通膨每年都不一樣。重點不是猜中通膨數字,而是養成習慣:任何退休試算,都要問一句「這是現在的錢,還是未來的錢」。
▋ 50 歲退休要存多少錢,現在開始還要存幾年?
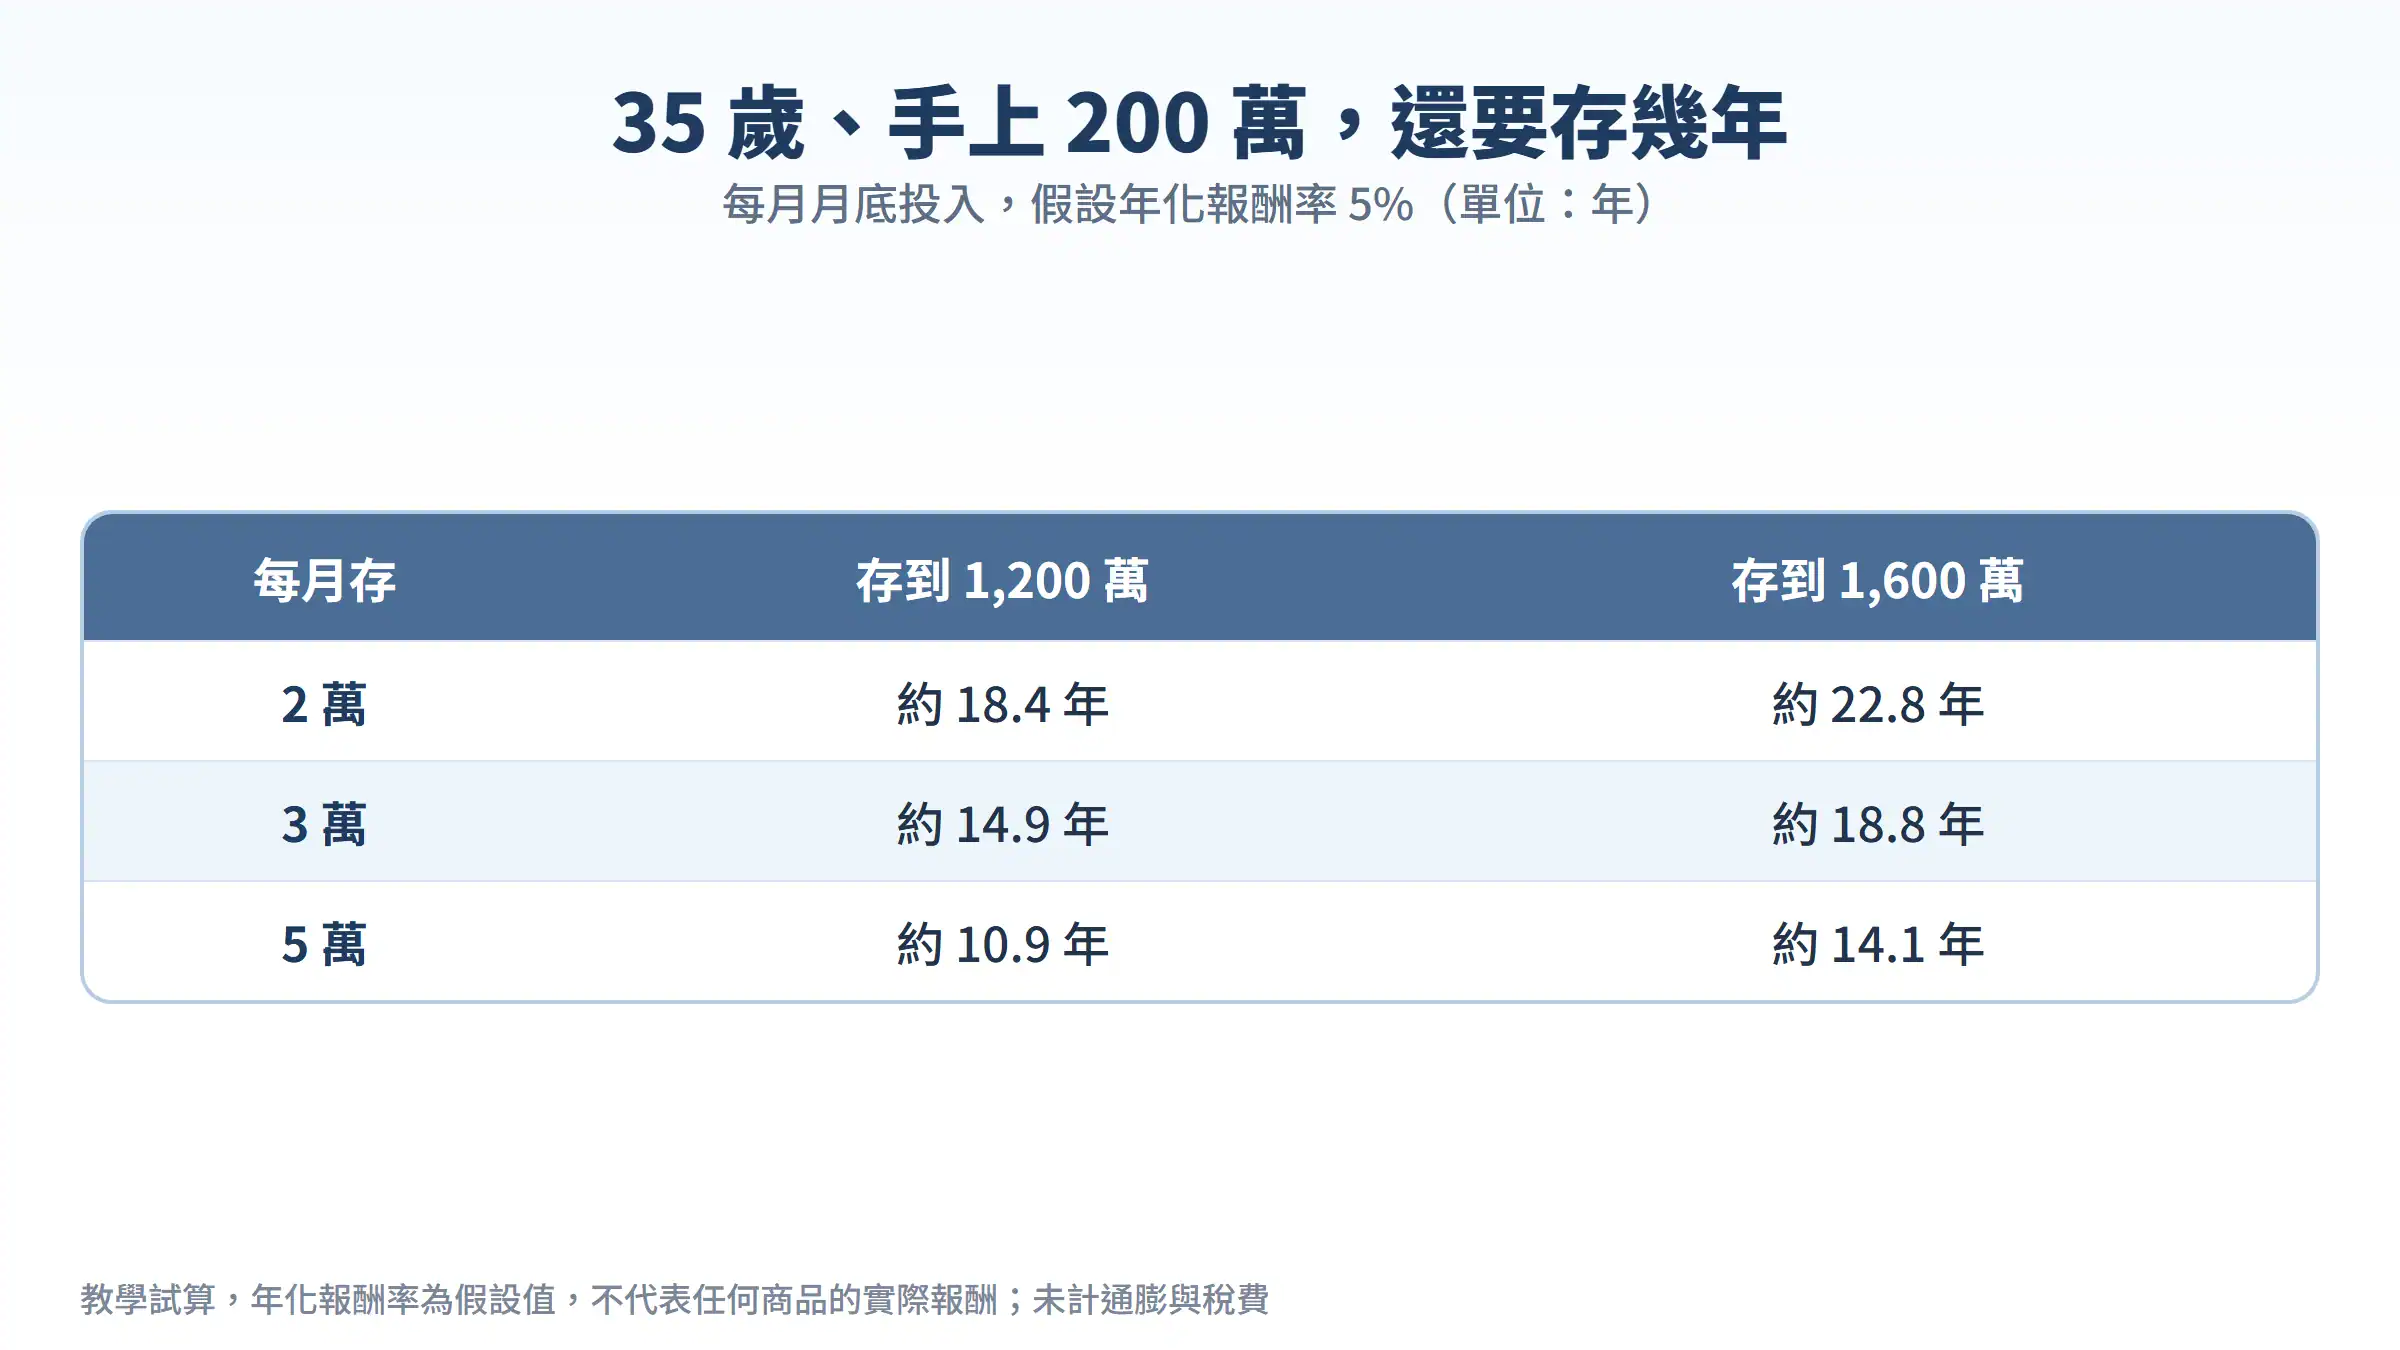
▋ 快速總結: 50 歲退休要存多少錢,現在開始還要存幾年?以 35 歲、已有 200 萬、每月存 3 萬、假設年化 5% 試算,約 14.9 年存到 1,200 萬,存到 1,600 萬約要 18.8 年。
為了讓你知道現在開始要存多久,我整理了以下精華表格:
| 每月存 | 存到 1,200 萬 | 存到 1,600 萬 |
|---|---|---|
| 2 萬 | 約 18.4 年 | 約 22.8 年 |
| 3 萬 | 約 14.9 年 | 約 18.8 年 |
| 5 萬 | 約 10.9 年 | 約 14.1 年 |
📌 50 歲退休存錢試算:35 歲、200 萬、每月 3 萬
以 35 歲、手上已有 200 萬元、每月月底存 3 萬元、假設年化報酬率 5% 來看,大約 14.9 年可以存到 1,200 萬元,剛好在 50 歲左右達成 4% 提領率的目標。
但如果目標改成比較保守的 1,600 萬元,就需要大約 18.8 年,等於要到 54 歲左右才能達成。
📌 50 歲退休的存錢試算,報酬率假設影響很大
上面的試算假設年化報酬率 5%,如果實際只有 2%,同樣每月存 3 萬元,存到 1,200 萬元就要大約 20.4 年,存到 1,600 萬元要大約 26.7 年。
報酬率的假設差一點,達成時間就會差好幾年。試算時建議同時看樂觀和保守兩種情境,不要只看對自己最有利的那一組數字。
算出「還要存幾年」之後,很多人第一次發現 50 歲退休比想像中遠。這不是壞消息,知道距離才知道要調整什麼,比完全不知道、一路走到 50 歲才發現好得多。
▋ 50 歲退休存不到目標怎麼辦?本金、時間、報酬率三個方向
▋ 快速總結: 50 歲退休存不到目標怎麼辦?缺口只能從增加本金、拉長時間、提高報酬率三處調整,各有代價;退休後保留部分兼職收入,也能大幅降低空窗期需要的存款。
為了讓你知道存不到目標時能調整哪裡,我整理了以下精華表格:
| 調整方向 | 怎麼做 | 代價 |
|---|---|---|
| 增加本金 | 每月多存一點、增加收入來源 | 壓縮現在的生活支出 |
| 拉長時間 | 晚幾年退休,或退休後兼職 | 達成目標的時間延後 |
| 提高報酬率 | 調整資產配置 | 承擔更大的價格波動 |
📌 50 歲退休的缺口,只能從本金、時間、報酬率三個地方補
算出 50 歲退休的目標和現在的差距之後,能調整的只有三個地方:增加本金、拉長時間、提高報酬率。
每一個方向都有代價。多存錢會壓縮現在的生活,晚退休會延後自由的時間,提高報酬率則要承擔更大的波動,沒有哪一個是免費的。
📌 50 歲退休不一定是「完全不工作」
拉長時間不一定是晚退休,也可以是 50 歲離開全職工作,改做收入較少但比較自由的兼職或接案。只要退休初期有一部分收入,空窗期需要的存款就能大幅減少。
例如 50 到 60 歲每月有 2 萬元的兼職收入,原本 10 年空窗期需要的 480 萬元,就能減少到大約 240 萬元。
與其問「50 歲能不能退休」,不如問「50 歲之後,我想要什麼樣的生活,需要多少錢」。把退休從一個年紀,換成一個現金流目標,規劃起來會清楚很多。
💡 2026 50 歲退休要存多少錢常見問題 (FAQ)
50 歲退休要存多少錢?
以每月生活費 4 萬元、每年 48 萬元試算,提領率 4% 需要 1,200 萬元,提領率 3% 需要 1,600 萬元。50 歲退休期間較長,建議用比較保守的提領率估算。
4% 法則適合台灣嗎?
4% 法則源自美國的退休研究,研究期間多以 30 年為基準。台灣讀者可以拿來當起點,但 50 歲退休可能要準備 40 年以上,建議同時試算 3% 到 3.5% 的保守情境。
50 歲退休,勞保還能領嗎?
勞保年資滿 15 年,就能在年紀到了之後請領老年年金。2026 年起法定請領年齡是 65 歲,最早可提前到 60 歲,但每提前 1 年減給 4%。
勞退可以 50 歲領嗎?
不行。勞退新制的個人專戶要年滿 60 歲才能請領,50 歲退休的人,中間有 10 年要靠自己的存款支撐生活。
退休金要算到幾歲?
113 年國人平均壽命是 80.77 歲,女性 84.30 歲。退休規劃建議抓長一點,例如算到 90 歲,避免人還在、錢先用完。
每月存多少才能 50 歲退休?
以 35 歲、已有 200 萬、假設年化 5% 試算,每月存 3 萬元大約 14.9 年可以存到 1,200 萬元。實際要存多少,取決於你的生活費、現有資產和報酬率假設。
退休金要放哪裡比較好?
常見做法是分成兩部分:短期幾年要用的生活費放在波動小的地方,例如存款;長期才會用到的部分,再依風險承受度考慮投資配置。
▋ AI 自動化投資教練 Mico 總結
50 歲退休要存多少錢,可以用 7 個數字算清楚:每年生活費、提領率、退休年數、勞退 60 歲、勞保 65 歲、通膨,以及還要存幾年。以每月 4 萬元生活費來看,至少要準備 1,200 萬元,保守一點則是 1,600 萬元。
最容易被忽略的細節是 50 到 60 歲的空窗期。這 10 年沒有任何年金支援,如果沒有另外準備,就只能在市場不好的時候被迫賣資產,讓退休金提早縮水。
如果你想知道自己的數字,只要花 3 分鐘回答 5 個問題,就能算出想每月多一筆收入需要準備多少本金、照現在的存法還要存幾年,以及換一種配置能少存幾年。
想先看懂複利怎麼幫你縮短存錢時間,可以參考 複利計算該怎麼算;想了解定期定額的扣款紀律,可以參考 定期定額最容易犯的 7 個扣款失誤,新手一次看懂。文章內容有相關問題,也可以加官方 LINE 詢問我喔。
💡 Mico 推薦延伸閱讀:

可以參考 被動收入工具總整理 這篇文章。

可以參考 台灣 ETF 投資入門總整理 這篇文章。
看我怎麼完全不會寫程式,只靠跟 AI 聊天就做出自己的量化交易系統:
| 品牌名稱 | 收入研究所 |
| 定位 | 一人量化公司|AI 自動化投資 |
| YouTube | 收入研究所|Mico 懂事長 |
| Threads | 收入研究所|Mico 懂事長 |
| LINE 官方帳號 | 加入好友 |
參考資料
- 113 年國人平均壽命 80.77 歲,較上年增加 0.54 歲 – (內政部)
- 勞保老年年金可以領多久?活到老,領到老! – (勞動部)
- 勞保老年年金幾歲可以領?2026 請領年齡對照表 – (retirementplantw.com)
本文部分圖片來自 Pexels 免費圖庫或 AI 生成,僅供情境示意,不代表實際產品介面或未來績效。
⚠️ 投資有風險,請自行研究:本文僅供參考,不構成投資建議,過往績效不保證未來。