一千萬放銀行利息有多少?以臺灣銀行 2026 年 10 月 5 日牌告的一年期定儲固定利率 1.725% 來算,一年大約 17.25 萬元,平均每月約 1.4 萬元。
很多人以為存到一千萬就能靠利息過日子,真的算下去才發現,每月多出來的錢可能連房租都不夠。
更麻煩的是,一千萬如果一次存成一筆,可能直接落入大額存款的低利率,再加上稅和二代健保,實際拿到的比想像中少很多。
本文用 7 個關鍵數字,帶你看懂一千萬放銀行的利息怎麼算、大額門檻、稅、二代健保、存款保險,以及每月能領多少、只放銀行划不划算。
▋ 一千萬放銀行利息有多少?一年 17.25 萬怎麼算
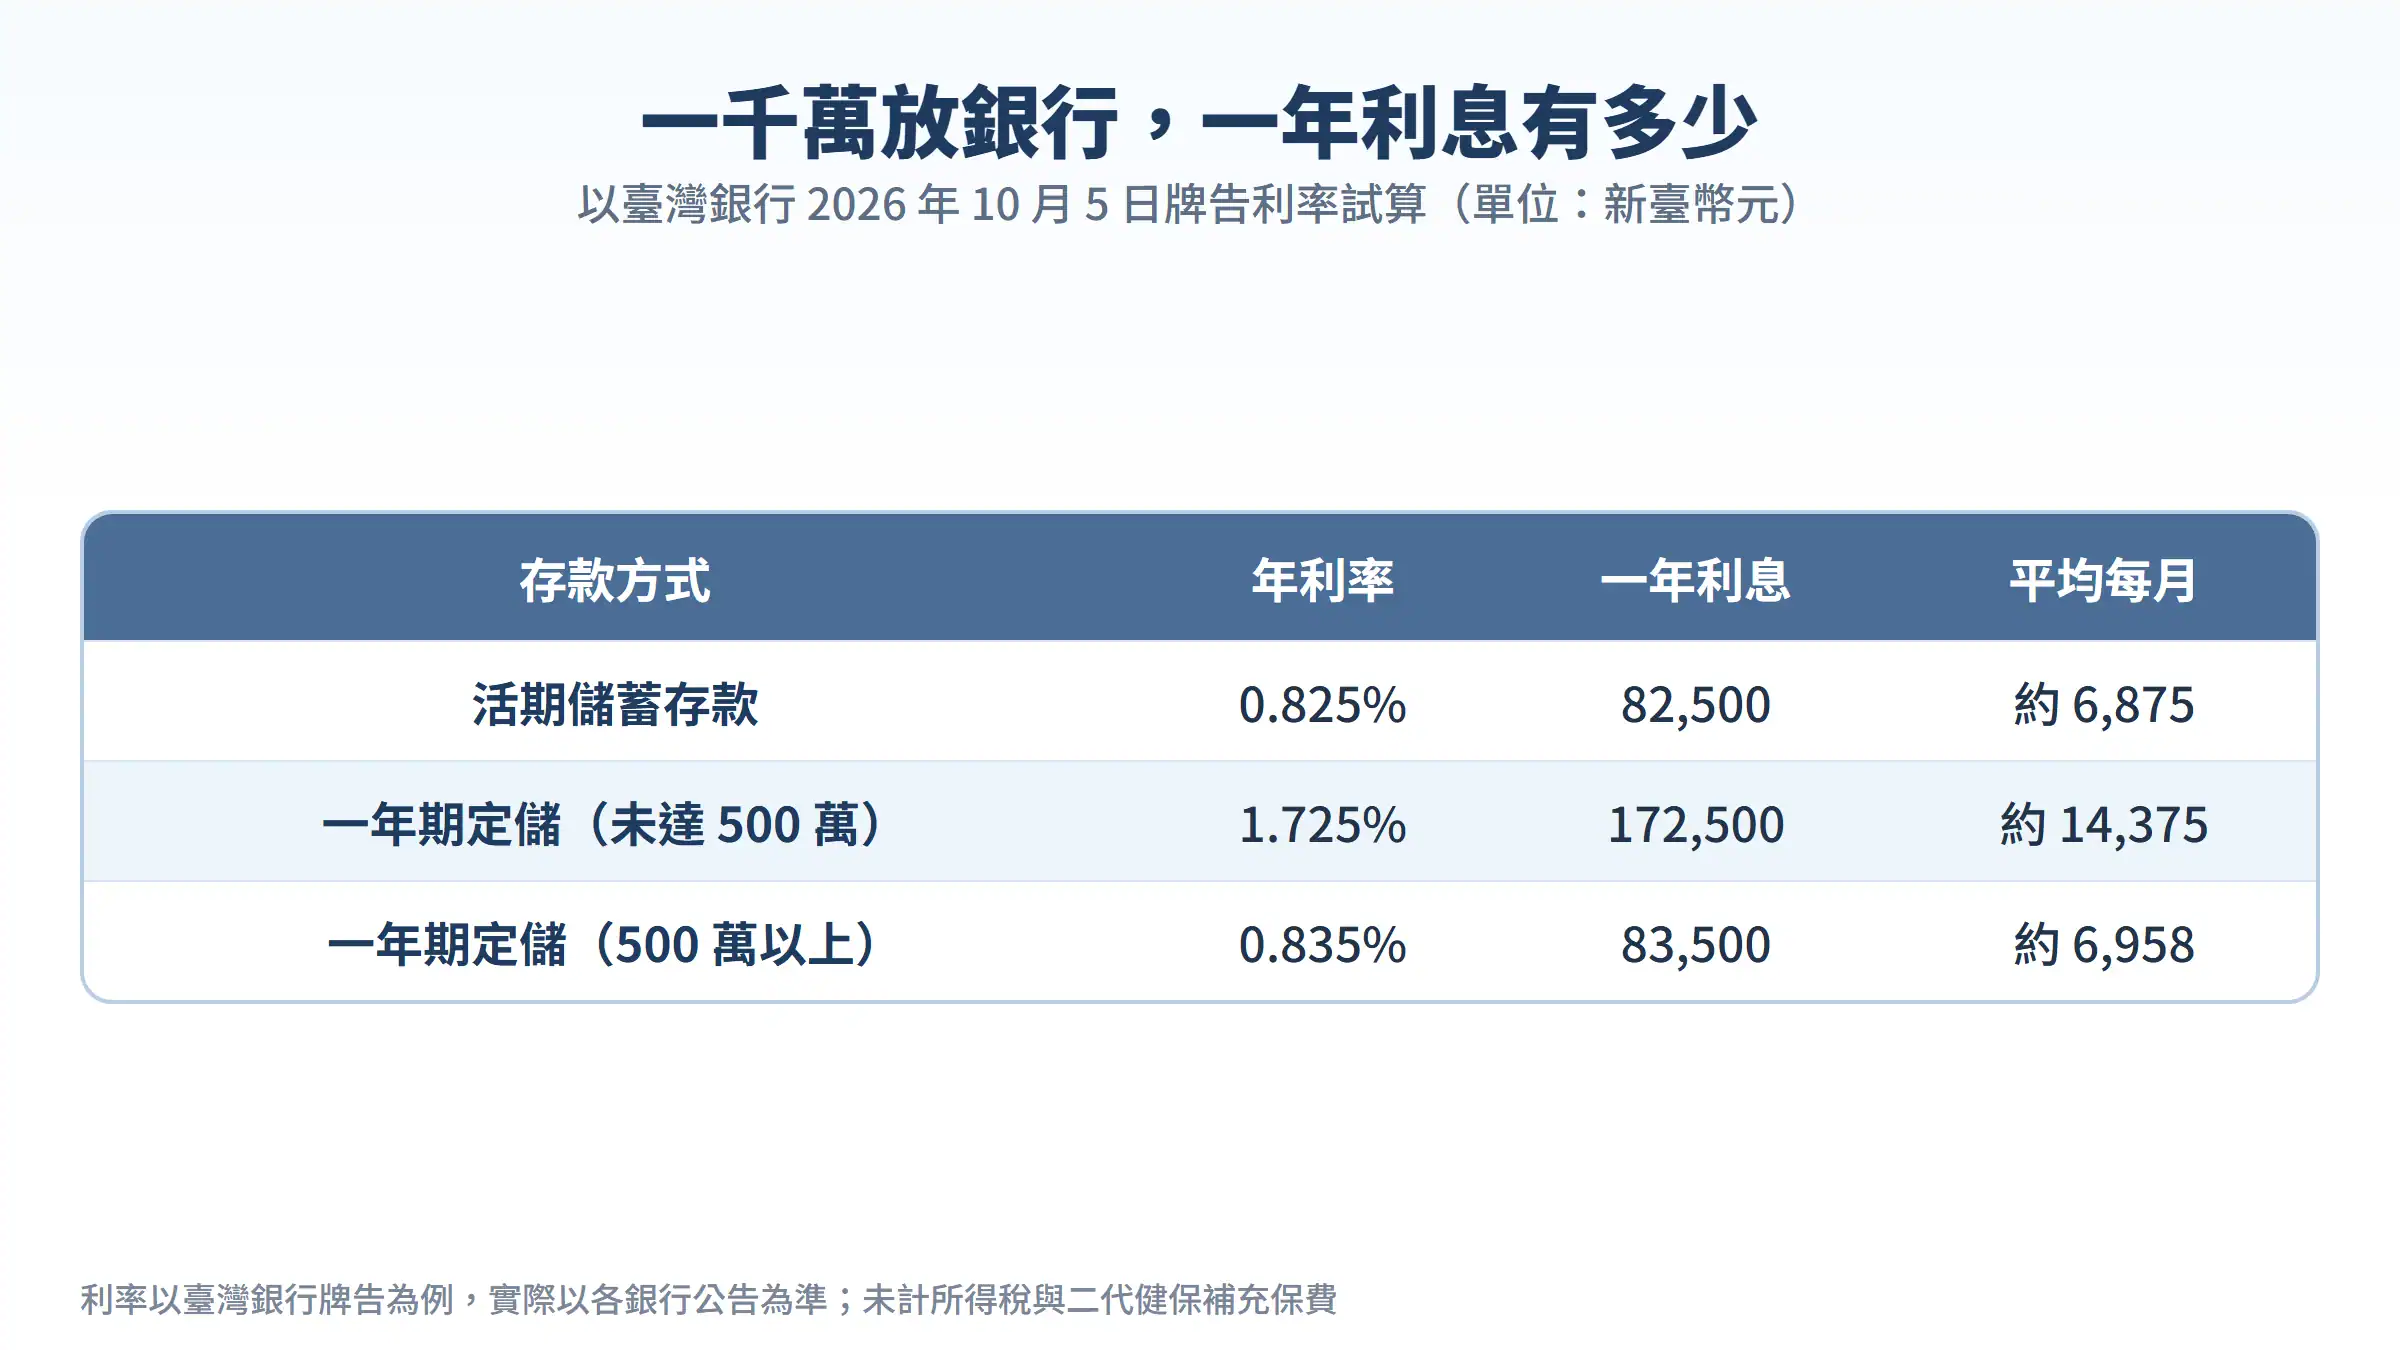
▋ 快速總結: 一千萬放銀行利息有多少?以臺灣銀行 2026 年 10 月 5 日牌告一年期定儲一般固定利率 1.725% 計算,一年約 172,500 元、每月約 14,375 元;放活儲 0.825% 則一年約 82,500 元。
為了讓你一眼看懂一千萬放銀行的利息差異,我整理了以下精華表格:
| 存款方式 | 年利率 | 一年利息 • 平均每月 |
|---|---|---|
| 活期儲蓄存款 | 0.825% | 82,500 元 • 約 6,875 元 |
| 一年期定儲(未達 500 萬) | 1.725% | 172,500 元 • 約 14,375 元 |
| 一年期定儲(500 萬以上) | 0.835% | 83,500 元 • 約 6,958 元 |
📌 一千萬放銀行的利息公式:本金 × 年利率
一千萬放銀行一年的利息,計算方式就是本金乘上年利率。以臺灣銀行 2026 年 10 月 5 日牌告的一年期定期儲蓄存款一般額度固定利率 1.725% 來算,1,000 萬 × 1.725% 等於 172,500 元。
平均到每個月,大約是 14,375 元。如果放在活期儲蓄存款,利率 0.825%,一年只有 82,500 元,每月約 6,875 元。
📌 一千萬放銀行選活存還是定存,利息差一倍
同樣一千萬,放活存和放一年期定儲,一年的利息差了大約 9 萬元。活存的好處是隨時可以動用,定存則要鎖住一段時間,換取比較高的利率。
各家銀行的利率不同,本文以臺灣銀行牌告為例,實際利率請以承作銀行當下公告為準。
很多人對「存到一千萬」有很高的期待,但算出來每月 1.4 萬,常常是第一次認真面對「錢放著不會自己長大」這件事。先把這個數字算清楚,比任何投資建議都重要。
🚀 一千萬放定存每月只多 1.4 萬,那你到底要準備多少本金? 來 算出達成每月所需現金流要準備多少本金,3 分鐘就有答案。
▋ 一千萬放銀行為什麼利息可能少一半?500 萬大額存款門檻
▋ 快速總結: 一千萬放銀行為什麼利息可能少一半?單筆 500 萬元以上可能適用大額利率,臺灣銀行一年期定儲大額只有 0.835%,一年約少 9 萬元,實務上常拆成多張未達 500 萬的定存單。
為了讓你看懂大額存款門檻的影響,我整理了以下精華表格:
| 存法 | 適用利率 | 一千萬一年利息 |
|---|---|---|
| 單筆 1,000 萬一年期定儲 | 大額 0.835% | 約 83,500 元 |
| 拆成多筆未達 500 萬的定儲 | 一般 1.725% | 約 172,500 元 |
| 差距 | 約 0.89 個百分點 | 約 89,000 元 |
📌 一千萬單筆定存,可能適用大額存款的低利率
臺灣銀行的牌告利率分成一般額度和 500 萬元以上的大額,大額的一年期定儲利率只有 0.835%,不到一般額度的一半。
如果一千萬一次存成一筆定存,就可能適用大額利率,一年利息只剩大約 83,500 元,比拆開存少了將近 9 萬元。
📌 一千萬放銀行,實務上常拆成多張未達 500 萬的定存單
大額利率通常是看單筆存款的金額,所以實務上很多人會把一千萬拆成三張以上、每張都未達 500 萬元的定存單,讓每一張都適用一般利率。
不同銀行對大額的認定方式可能不同,承作前請先向銀行確認適用條件,不要只看牌告就假設一定適用。
大額存款門檻是很多人存到一大筆錢之後,才第一次遇到的坑。同樣一千萬,只是存法不同,一年就差將近 9 萬,這筆錢不用承擔任何額外風險,花十分鐘問清楚就拿得回來。
▋ 一千萬放銀行利息要繳稅嗎?27 萬儲蓄投資特別扣除額
▋ 快速總結: 一千萬放銀行利息要繳稅嗎?利息要併入綜合所得申報,但每戶存款利息合計 27 萬元內可全額扣除,一年約 17.25 萬的利息若全家沒有其他利息,通常不用繳所得稅。
為了讓你知道一千萬利息的稅務重點,我整理了以下精華表格:
| 項目 | 規定 | 對一千萬定存的影響 |
|---|---|---|
| 利息所得 | 要併入綜合所得申報 | 一年約 17.25 萬要申報 |
| 儲蓄投資特別扣除額 | 每戶存款利息合計 27 萬內可全額扣除 | 全家利息加總未超過 27 萬就不用繳稅 |
| 超過 27 萬的部分 | 併入綜合所得課稅 | 依各自的所得稅率計算 |
📌 一千萬放銀行的利息,每戶 27 萬以內可以全額扣除
一千萬放銀行的利息屬於利息所得,要併入綜合所得稅申報。但金融機構的存款利息可以適用儲蓄投資特別扣除額,納稅義務人、配偶和受扶養親屬合計,每戶 27 萬元以內可以全部扣除。
以一年約 17.25 萬元的利息來看,如果全家沒有其他存款利息,就在 27 萬元的額度內,實際上不用為這筆利息繳所得稅。
📌 一千萬放銀行利息的 27 萬額度是全家合計,不是每人
27 萬元的扣除額是以「每戶」計算,不是每個人各自 27 萬。如果家裡還有其他人的存款利息,要全部加起來看有沒有超過。
超過 27 萬元的部分,就要併入綜合所得,依照你的所得稅率課稅。存款越多的家庭,越要留意這條線。
27 萬這個額度,很多人是報稅時才發現「原來全家共用」。如果家裡存款都集中在銀行,最好先粗估一下全家一年的利息總額,再決定錢要怎麼分配。
▋ 一千萬放銀行利息會被扣二代健保嗎?單次 2 萬的門檻
▋ 快速總結: 一千萬放銀行利息會被扣二代健保嗎?單次給付利息達 2 萬元會扣 2.11% 補充保費,一年到期一次領約扣 3,640 元,改成按月領息每次約 1.4 萬元,就不會被扣。
為了讓你知道二代健保怎麼扣,我整理了以下精華表格:
| 領息方式 | 單次利息 | 補充保費 |
|---|---|---|
| 到期一次領(整存整付) | 約 172,500 元 | 約 3,640 元(2.11%) |
| 按月領息(存本取息) | 每次約 14,375 元以下 | 單次未達 2 萬,不扣 |
| 門檻 | 單次給付達 2 萬元 | 費率 2.11% |
📌 一千萬放銀行的利息,單次達 2 萬就要扣 2.11% 補充保費
二代健保補充保費的規定是:銀行單次給付的利息達到 2 萬元,就會先扣 2.11% 的補充保費。
一千萬如果選擇一年到期一次領,單次利息大約 172,500 元,會被扣大約 3,640 元。選擇按月領息,每次的利息都在 2 萬元以下,就不會被扣。
📌 一千萬放銀行的二代健保規定,之後可能會調整
衛福部曾研議把利息、股利改成按年度累計計算補充保費,後來宣布暫緩推動。目前仍是看單次給付金額,但制度未來可能調整,承作前可以留意最新規定。
二代健保的影響金額不大,但它跟利息稅一樣,都會讓「帳面利息」和「實際到手」之間出現落差。
按月領息除了少扣補充保費,還有一個好處:每個月固定入帳,你會更清楚這筆錢實際能支撐多少生活費,對規劃退休現金流很有幫助。
▋ 一千萬放同一家銀行安全嗎?存款保險最高 300 萬
▋ 快速總結: 一千萬放同一家銀行安全嗎?存款保險每一存款人在同一家銀行最高保障 300 萬元,本金加利息、台幣外幣合併計算,一千萬放一家約 700 萬不在保障內,分散 4 家可全額保障。
為了讓你知道存款保險怎麼保障一千萬,我整理了以下精華表格:
| 存法 | 受存款保險保障 | 未受保障的部分 |
|---|---|---|
| 1,000 萬全放同一家銀行 | 最高 300 萬 | 約 700 萬 |
| 分散在 4 家銀行 | 每家各自計算,最高各 300 萬 | 每家都在額度內就全額保障 |
| 保障範圍 | 每一存款人在同一家銀行的本金加利息 | 新臺幣與外幣存款合併計算 |
📌 一千萬放同一家銀行,存款保險最高只保障 300 萬
中央存款保險的最高保額是新臺幣 300 萬元,指的是每一個存款人在國內同一家要保機構的新臺幣和外幣存款,本金加利息合計的保障上限。
一千萬全部放在同一家銀行,就算發生極端情況,存款保險最多也只賠付 300 萬元,其餘大約 700 萬元不在保障範圍內。
📌 一千萬分散在多家銀行,每家各自計算存款保險額度
存款保險是每家銀行分開計算,所以一千萬如果分散在 4 家銀行、每家都不超過 300 萬,就能讓全部存款都在保障範圍內。
台灣的銀行體系整體穩健,存款保險是最後一道防線,不需要過度擔心。但分散存放幾乎沒有成本,對大額存款來說是很實際的做法。
分散銀行剛好可以跟「拆成多張未達 500 萬的定存單」一起規劃,同時解決大額利率和存款保險兩個問題,花一點時間跑銀行,換來的是更高的利率和更完整的保障。
▋ 一千萬放銀行每月能領多少?約 1.4 萬夠不夠生活
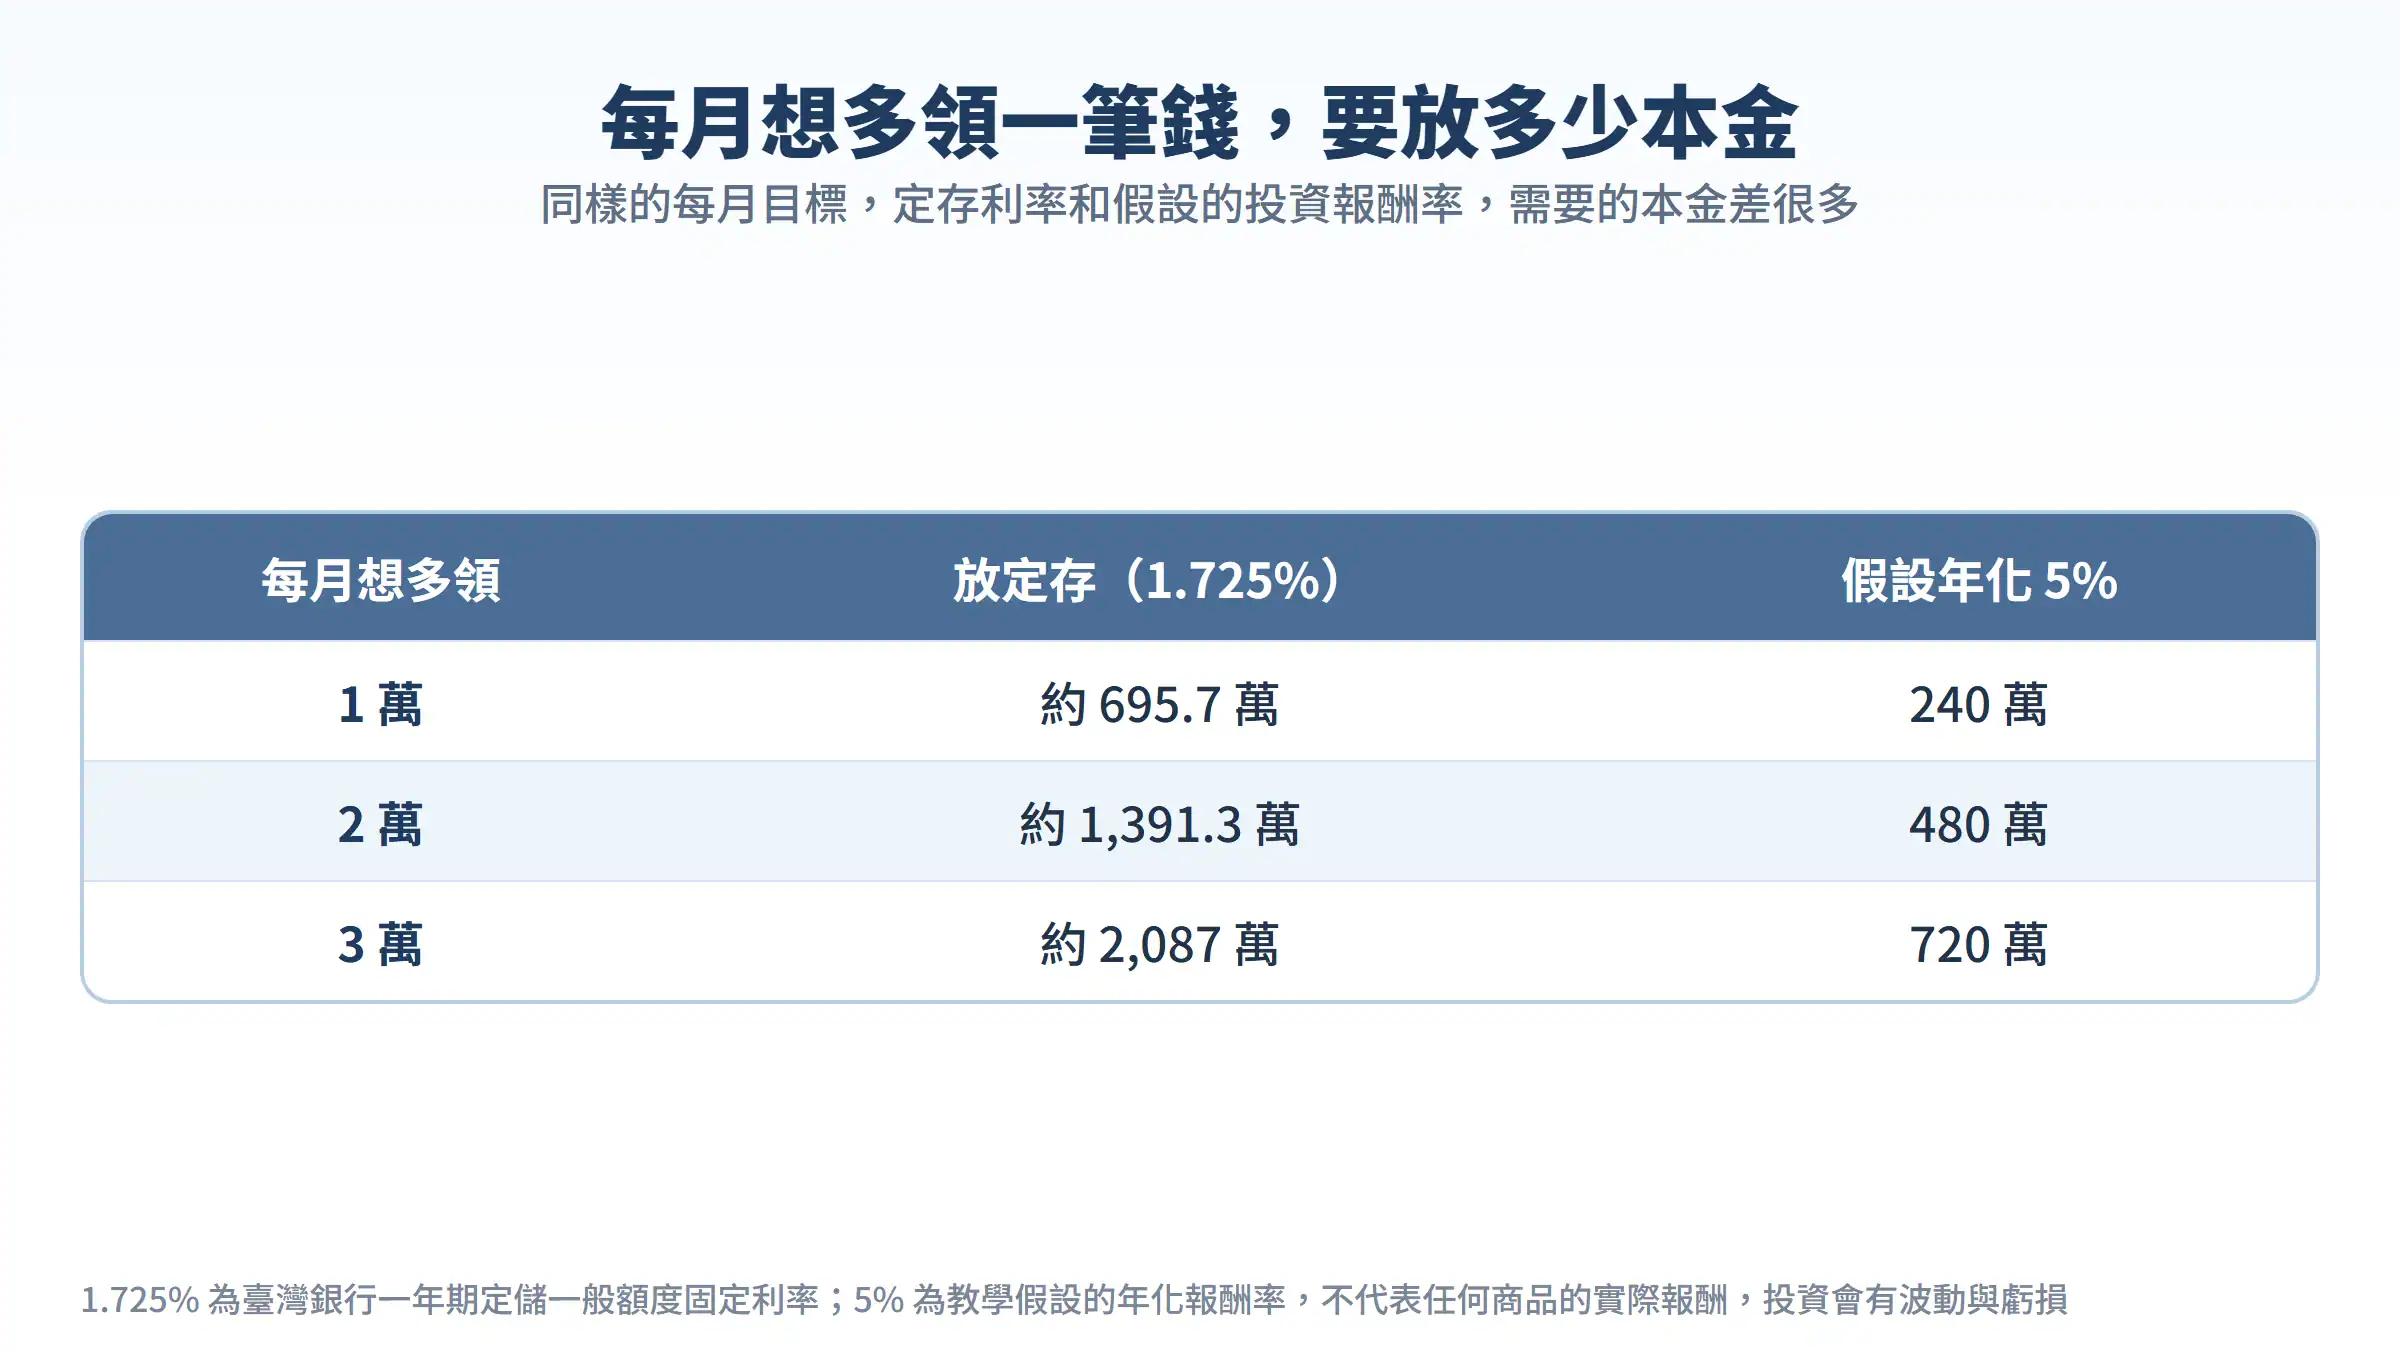
▋ 快速總結: 一千萬放銀行每月能領多少?以 1.725% 定儲計算每月約 14,375 元,很難單獨支撐家庭開銷;若每月想多領 3 萬,全放定存約需 2,087 萬本金,假設年化 5% 約需 720 萬。
為了讓你知道每月想領多少要準備多少本金,我整理了以下精華表格:
| 每月想多領 | 放定存(1.725%) | 假設年化 5% |
|---|---|---|
| 1 萬 | 約 695.7 萬 | 240 萬 |
| 2 萬 | 約 1,391.3 萬 | 480 萬 |
| 3 萬 | 約 2,087 萬 | 720 萬 |
📌 一千萬放銀行每月約 1.4 萬,很難單靠利息生活
以一年期定儲 1.725% 計算,一千萬每月大約只能領 14,375 元,還沒扣掉可能的稅和補充保費。這個金額對大多數家庭來說,很難單獨支撐每月生活開銷。
反過來算,如果每月想多領 3 萬元,全部放定存大約需要 2,087 萬元的本金,是很多人一輩子都存不到的數字。
📌 一千萬放銀行和投資,需要的本金差很多
同樣每月想多領 3 萬元,如果假設年化報酬率 5%,需要的本金大約是 720 萬元,不到全放定存的一半。
但要注意,5% 是教學假設的數字,投資報酬會波動,也可能虧損。本金需求比較少,代價是承擔價格起伏,這是一個取捨,不是免費的捷徑。
「一千萬」是一個很好的里程碑,但不是終點。真正該問的不是存到多少,而是這筆錢每個月能幫你產生多少現金流,以及跟你需要的差多少。
▋ 一千萬只放銀行划算嗎?利率、時間和配置的取捨
▋ 快速總結: 一千萬只放銀行划算嗎?年利率 1.725% 約 40 年才翻倍,通膨接近利率時購買力幾乎不成長;短期要用的錢適合放銀行,長期不動用的錢再依風險承受度考慮投資配置。
為了讓你看清楚只放銀行的取捨,我整理了以下精華表格:
| 面向 | 只放銀行定存 | 部分做投資配置 |
|---|---|---|
| 本金波動 | 幾乎沒有 | 會有起伏,可能虧損 |
| 資產翻倍時間 | 1.725% 約 40 年 | 依報酬率而定,例如 5% 約 14 年 |
| 適合的錢 | 緊急預備金 • 短期要用的錢 | 長期不動用的錢 |
📌 一千萬只放銀行,資產翻倍大約要 40 年
用 72 法則估算,年利率 1.725% 大約要 40 年左右才能讓資產翻倍,精確計算約 40.5 年。對大多數人來說,這等於一輩子只翻一次。
如果通膨率接近定存利率,扣掉通膨之後,存款的實際購買力幾乎沒有成長,這是只放銀行最容易被忽略的成本。
📌 一千萬放銀行的部分和投資的部分,用途不同
比較實際的做法,是先分清楚錢的用途:短期要用的錢和緊急預備金,適合放銀行,求的是隨時可以動用、不會虧損;長期不動用的錢,才考慮做投資配置。
投資配置會有波動和虧損的可能,比例要依你的年齡、收入穩定度和能承受的帳面虧損決定,沒有一套適合所有人的答案。
定存不是錯的選擇,它的問題只在於「全部都放定存」。先把每月需要的現金流算出來,再決定多少錢放銀行、多少錢去追求更高的報酬,配置才會有根據。
💡 2026 一千萬放銀行利息常見問題 (FAQ)
一千萬放銀行一年利息多少?
以臺灣銀行 2026 年 10 月 5 日牌告的一年期定儲一般額度固定利率 1.725% 計算,一年約 172,500 元,平均每月約 14,375 元;放活期儲蓄存款 0.825%,一年約 82,500 元。
一千萬定存要分開存嗎?
建議分開。單筆 500 萬元以上可能適用大額利率,臺灣銀行一年期定儲大額只有 0.835%;拆成多張未達 500 萬的定存單,並分散在不同銀行,也能讓存款都在存款保險額度內。
一千萬的利息要繳稅嗎?
利息要併入綜合所得申報,但每戶存款利息合計 27 萬元以內可以全額扣除。一年約 17.25 萬元的利息,如果全家沒有其他利息,通常不用繳所得稅。
定存利息會被扣二代健保嗎?
單次給付的利息達 2 萬元,會先扣 2.11% 補充保費。一千萬選擇按月領息,每次利息約 1.4 萬元,就不會被扣。
一千萬放同一家銀行安全嗎?
存款保險每一存款人在同一家銀行最高保障 300 萬元。一千萬放同一家銀行,有大約 700 萬元不在保障範圍內,分散在 4 家銀行就能全額保障。
一千萬放定存可以退休嗎?
單靠定存利息,每月大約 1.4 萬元,很難支撐一般家庭的生活開銷。退休規劃需要把每月需要的金額、年數和通膨一起算進去,不能只看利息。
一千萬除了定存還能放哪裡?
常見的選擇包括 ETF、債券類資產等,但都有價格波動和虧損的可能。比例要依自己的用途和風險承受度決定,短期要用的錢仍建議留在銀行。
▋ AI 自動化投資教練 Mico 總結
一千萬放銀行,一年期定儲大約一年 17.25 萬、每月 1.4 萬,前提是拆成未達 500 萬的定存單,避開大額利率。再加上稅、二代健保和存款保險,這 7 個數字算清楚,才是一千萬放銀行的真實樣貌。
最容易被忽略的細節是「每月能領多少」和「你需要多少」之間的差距。一千萬聽起來很多,但換算成每月現金流,可能離你想要的生活還有一段距離。
如果你想知道自己的數字,只要花 3 分鐘回答 5 個問題,就能算出想每月多一筆收入需要準備多少本金、照現在的存法還要存幾年,以及換一種配置能少存幾年。
想比較活存利率,之後的 數位帳戶活存利率大比拚 會整理給你;想了解債券類資產,可以參考 TLT 波動比想像中大,新手必懂 8 個公債陷阱。文章內容有相關問題,也可以加官方 LINE 詢問我喔。
💡 Mico 推薦延伸閱讀:

可以參考 台灣 ETF 投資入門總整理 這篇文章。

可以參考 被動收入工具總整理 這篇文章。
看我怎麼完全不會寫程式,只靠跟 AI 聊天就做出自己的量化交易系統:
| 品牌名稱 | 收入研究所 |
| 定位 | 一人量化公司|AI 自動化投資 |
| YouTube | 收入研究所|Mico 懂事長 |
| Threads | 收入研究所|Mico 懂事長 |
| LINE 官方帳號 | 加入好友 |
參考資料
- 新臺幣存(放)款牌告利率 – (臺灣銀行)
- 存款保險最高保額自民國 100 年 1 月 1 日起提高為新臺幣 300 萬元 – (中央存款保險公司)
- 辦理個人綜合所得稅申報時,應如何填寫免稅額、扣除額 – (財政部稅務入口網)
本文部分圖片來自 Pexels 免費圖庫或 AI 生成,僅供情境示意,不代表實際產品介面或未來績效。
⚠️ 投資有風險,請自行研究:本文僅供參考,不構成投資建議,過往績效不保證未來。