複利計算的公式是「本金 ×(1 + 年報酬率)的年數次方」,意思是利息會跟著本金一起再生利息,時間越長,差距越大。
道理很多人都聽過,但真的要算「我每個月存多少、放幾年、最後會有多少」,很多人還是只能憑感覺估。
不把數字算清楚,就很難判斷現在的存法到底夠不夠,等到發現不夠時,最值錢的時間已經過去了。
本文整理 7 個複利計算重點,從公式、單利和複利的差距、單筆與定期定額試算,到 72 法則、虧損和費用的影響,最後教你怎麼反推需要多少本金。
▋ 複利計算是什麼?利滾利的公式一次看懂
▋ 快速總結: 複利計算是什麼?複利計算的公式是本金乘上(1 + 年報酬率)的年數次方,利息會加回本金繼續生利息,例如 100 萬、年化 5%、放 10 年約 162.9 萬,結果只由本金、報酬率、時間決定。
為了讓你先看懂複利計算的公式,我整理了以下精華表格:
| 項目 | 複利計算的內容 |
|---|---|
| 公式 | 最終金額 = 本金 ×(1 + 年報酬率)^ 年數 |
| 三個變數 | 本金 • 報酬率 • 時間 |
| 關鍵差別 | 利息會再投入,跟本金一起生利息 |
📌 複利計算的核心:利息也會繼續生利息
複利計算的公式是:最終金額等於本金乘上(1 + 年報酬率)的年數次方。例如 100 萬、年化 5%、放 10 年,就是 100 萬 × 1.05 的 10 次方,大約 162.9 萬。
它跟單利最大的差別,在於每年賺到的利息不會被領走,而是加回本金,下一年一起計算報酬,所以時間越長,成長越快。
📌 複利計算只有三個變數:本金、報酬率、時間
複利計算的結果,只由三件事決定:一開始投入多少本金、每年的報酬率多高、放了多少年。
這三個變數裡,時間是最容易被低估的。本金和報酬率可以靠努力調整,時間卻是過了就回不來,越早開始,複利能發揮的空間越大。
複利不是什麼神奇魔法,它就是一個很單純的數學公式。門檻不在公式,而是在你有沒有把自己的本金、報酬率和時間放進去算過一次。
🚀 知道複利很厲害,卻不知道自己到底要準備多少本金? 來 算出達成每月所需現金流要準備多少本金,3 分鐘就有答案。
▋ 複利計算差多少?單利和複利放 30 年的差距
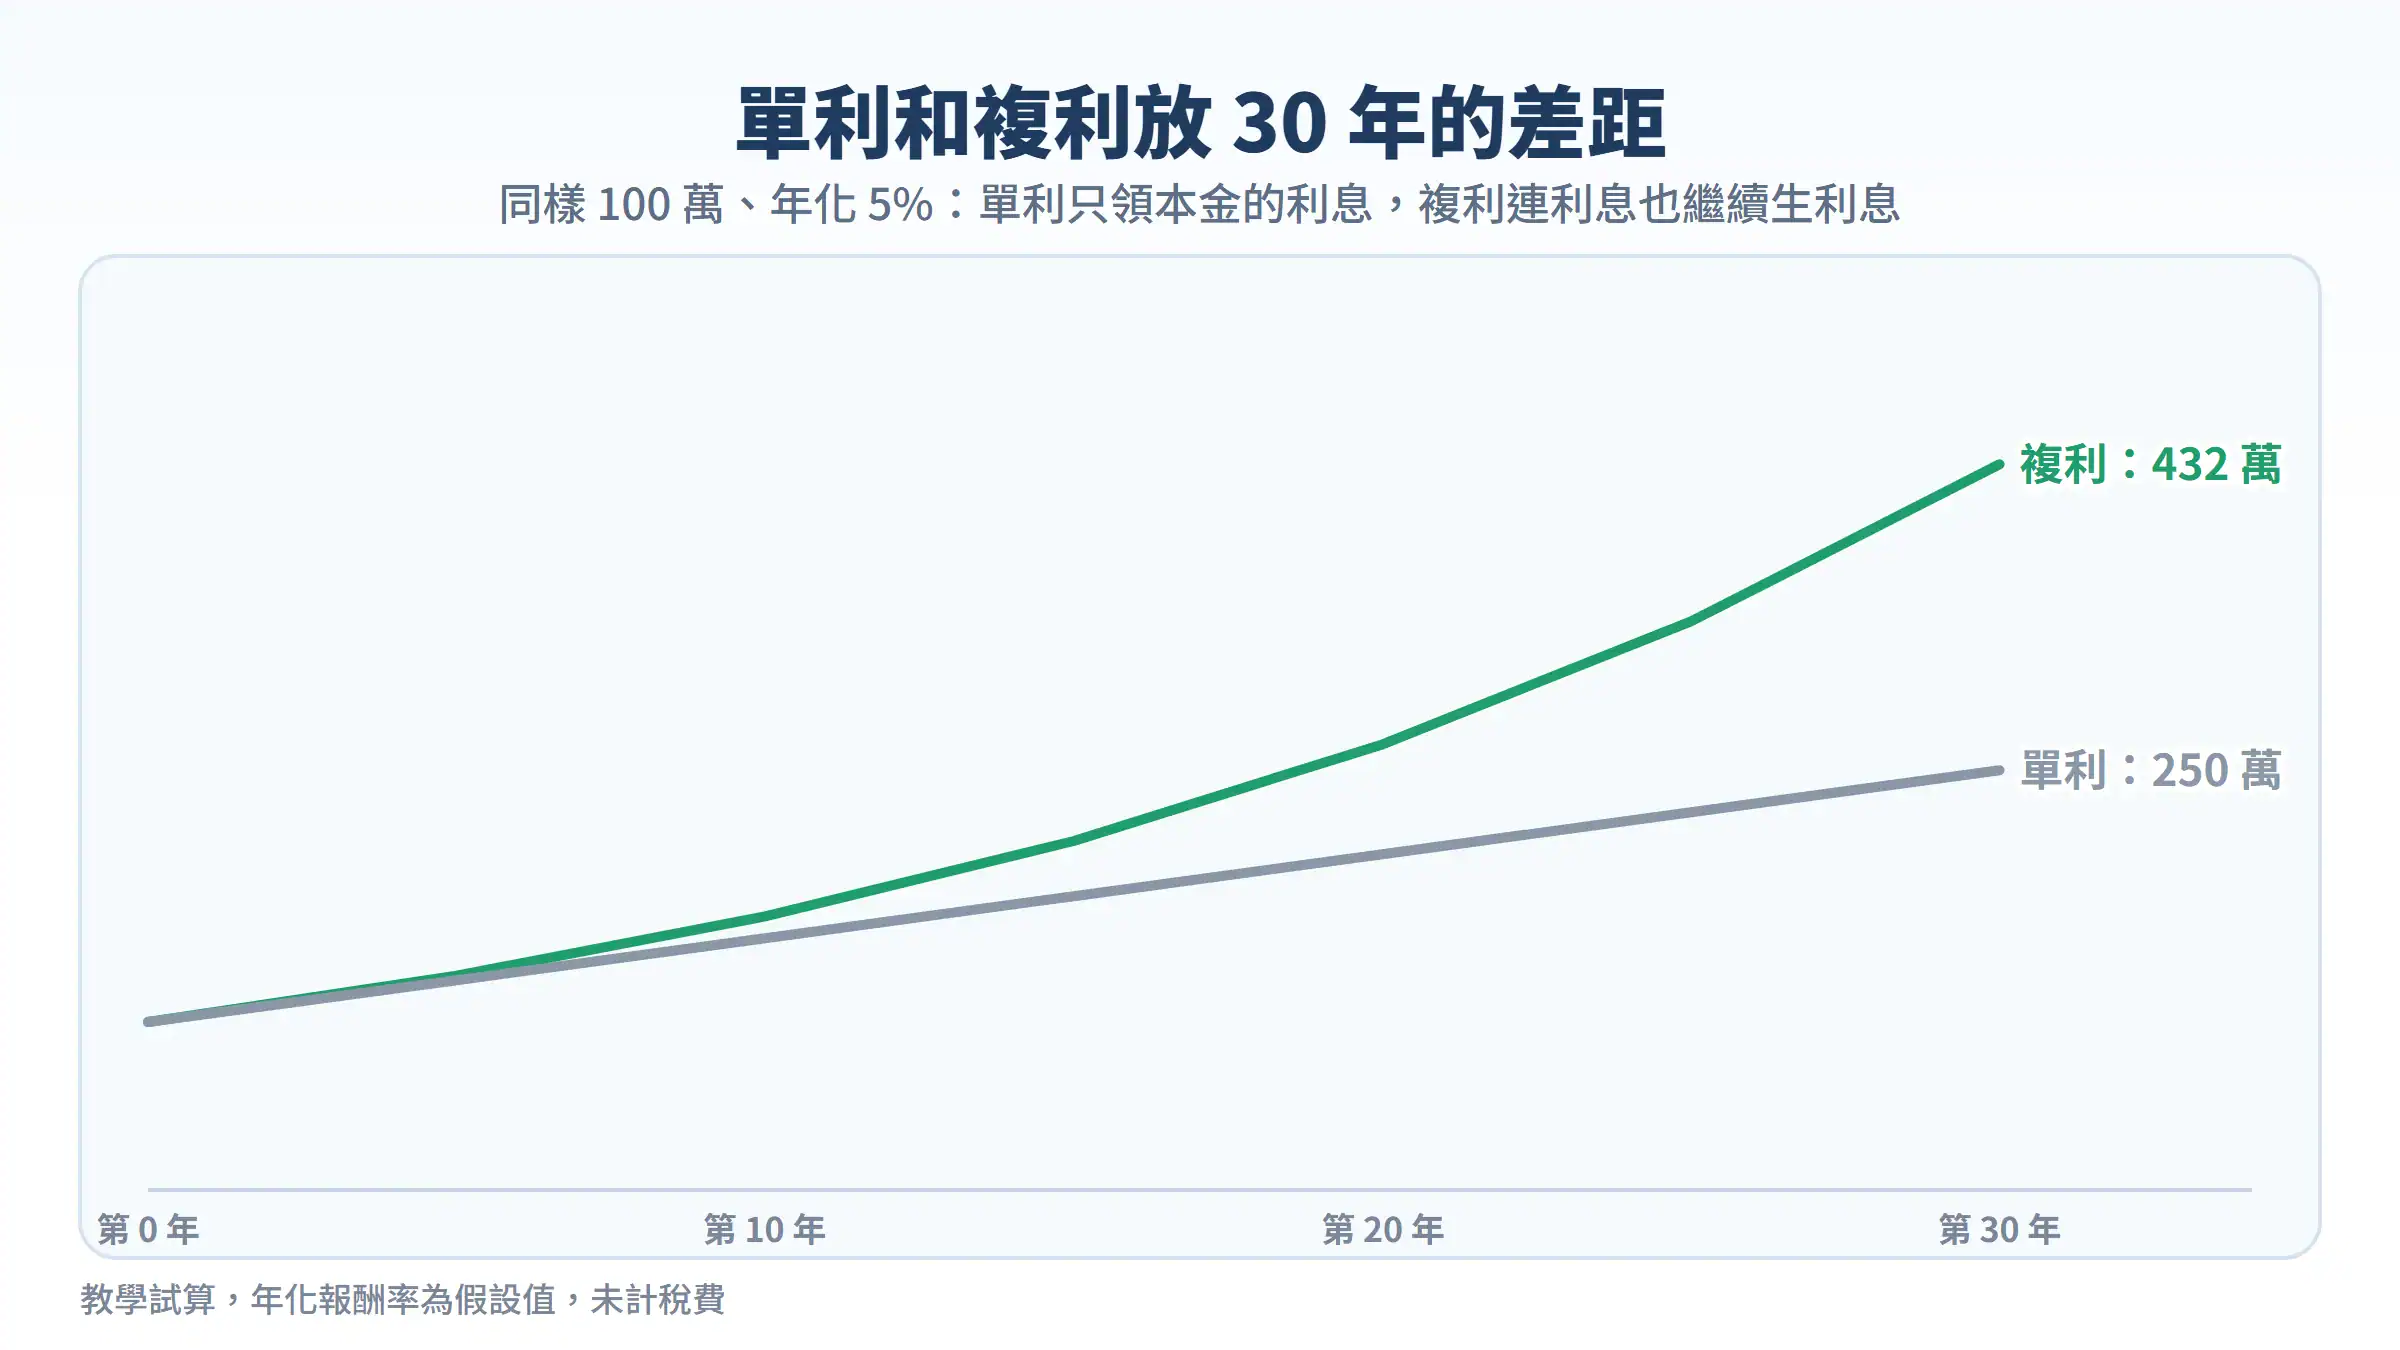
▋ 快速總結: 複利計算差多少?同樣 100 萬、年化 5%,單利 30 年約 250 萬,複利約 432 萬,多出約 182 萬;前 10 年兩者幾乎一樣,差距主要在後 20 年拉開。
為了讓你看清楚單利和複利的差距,我整理了以下精華表格:
| 比較項目 | 單利 | 複利 |
|---|---|---|
| 怎麼算 | 只用原始本金計算利息 | 本金加上累積利息一起計算 |
| 100 萬、5%、30 年 | 約 250 萬 | 約 432 萬 |
| 時間越長 | 差距固定增加 | 差距越拉越大 |
📌 單利和複利的計算方式差在利息有沒有再投入
單利只用原始本金計算利息,每年拿到的利息都一樣。100 萬、年化 5%,每年就是 5 萬,30 年共 150 萬利息,加上本金是 250 萬。
複利則是把利息加回本金一起計算。同樣 100 萬、年化 5%,30 年後大約是 432 萬,比單利多出約 182 萬。
📌 複利計算前幾年差不多,後面差距才會拉開
從曲線可以看到,前 10 年單利和複利幾乎貼在一起,真正拉開差距的是後面 20 年。
這也是很多人放棄複利的原因:前幾年看不出效果,覺得沒差,就把錢領出來用掉,剛好錯過複利最有感的那一段。
複利最怕的不是報酬率不夠高,而是中途被打斷。每一次把錢領出來,都是把複利的時間軸重新歸零,這個代價很多人算都沒算過。
▋ 單筆投入的複利計算:100 萬放 10 到 30 年會變多少
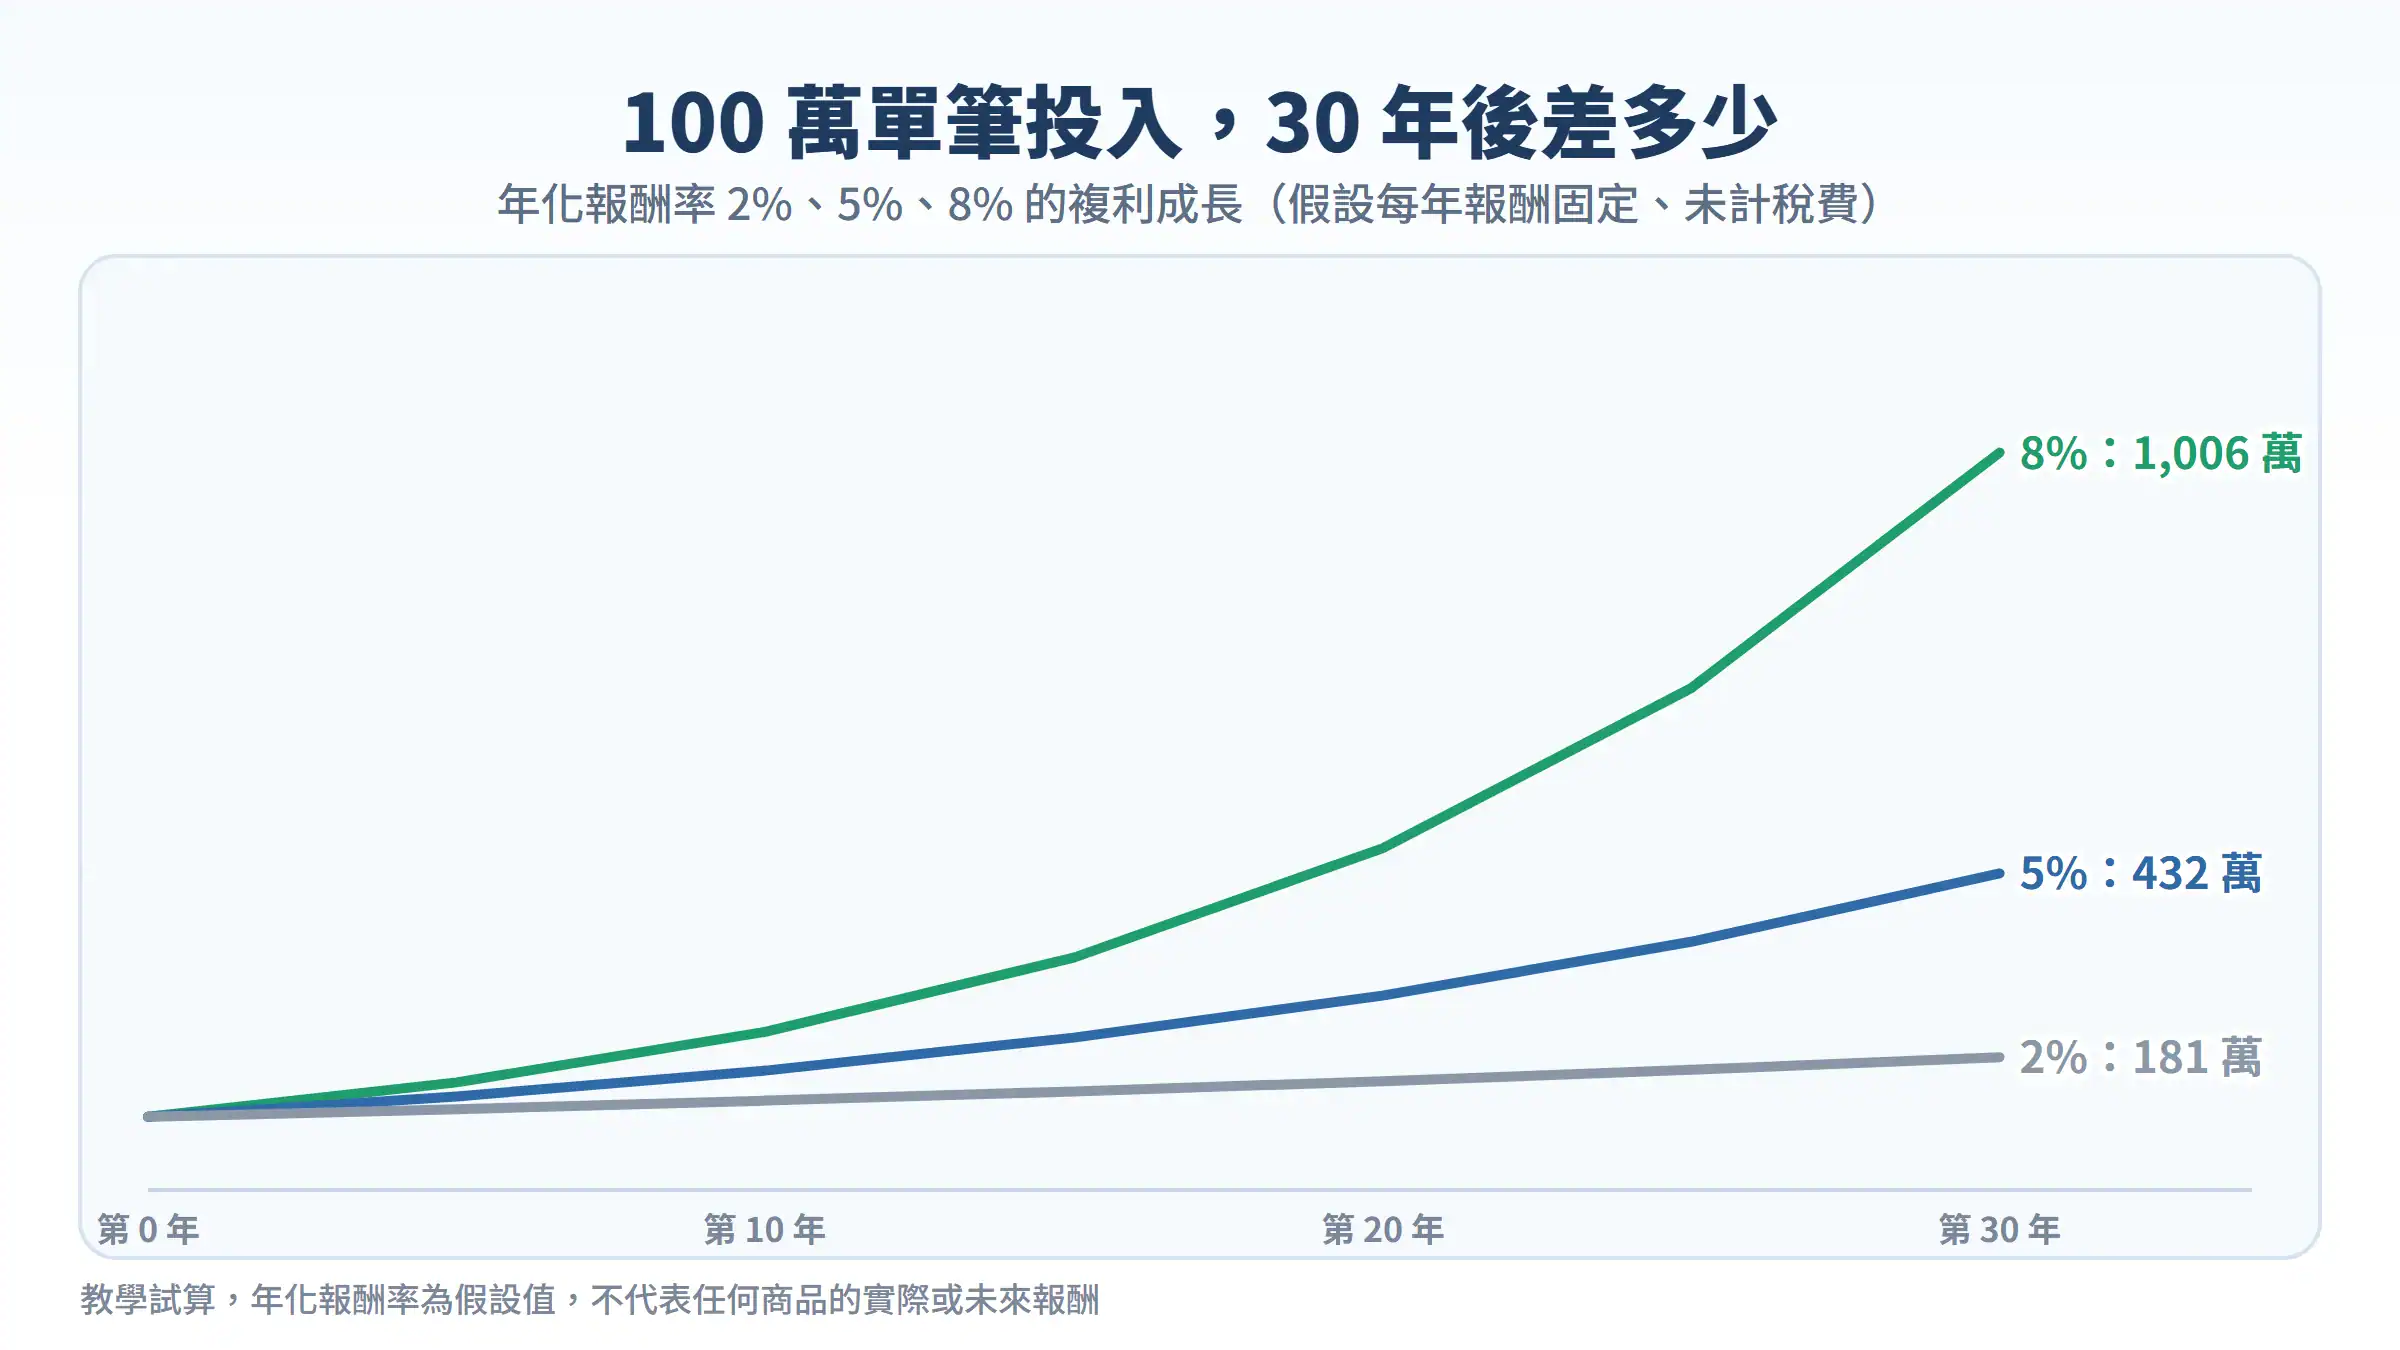
▋ 快速總結: 100 萬單筆投入、放 30 年,年化 2% 約 181 萬、5% 約 432 萬、8% 約 1,006 萬;報酬率差 3 個百分點,30 年後金額差一倍以上,但前提是每年報酬固定且未計稅費。
為了讓你看見報酬率和時間的影響,我整理了以下精華表格:
| 年化報酬率 | 10 年後 • 20 年後 | 30 年後 |
|---|---|---|
| 2% | 約 121.9 萬 • 約 148.6 萬 | 約 181.1 萬 |
| 5% | 約 162.9 萬 • 約 265.3 萬 | 約 432.2 萬 |
| 8% | 約 215.9 萬 • 約 466.1 萬 | 約 1,006.3 萬 |
📌 單筆複利計算:報酬率差 3%,30 年後差一倍以上
以 100 萬單筆投入來看,年化 5% 放 30 年大約是 432 萬,年化 8% 則超過 1,000 萬,差距超過一倍。
報酬率看起來只差幾個百分點,經過 30 年複利放大之後,最後的金額會差到完全不同的等級。
📌 單筆複利計算的前提:報酬率每年都固定
這張試算表有一個重要前提:每年報酬率都固定,而且沒有扣稅和費用。真實投資的報酬每年都會波動,有些年份甚至是負的。
所以試算結果適合用來理解「方向和量級」,不適合當成保證會拿到的數字。表格裡的年化報酬率都是假設值,不代表任何商品的實際或未來報酬。
看到 8% 放 30 年超過 1,000 萬,很容易心動,但請記得追求更高報酬,通常也代表承擔更大的波動。報酬率要抓多少,應該先看自己能承受多大的帳面虧損。
▋ 每月定期定額的複利計算:每月存 1 萬能存到多少
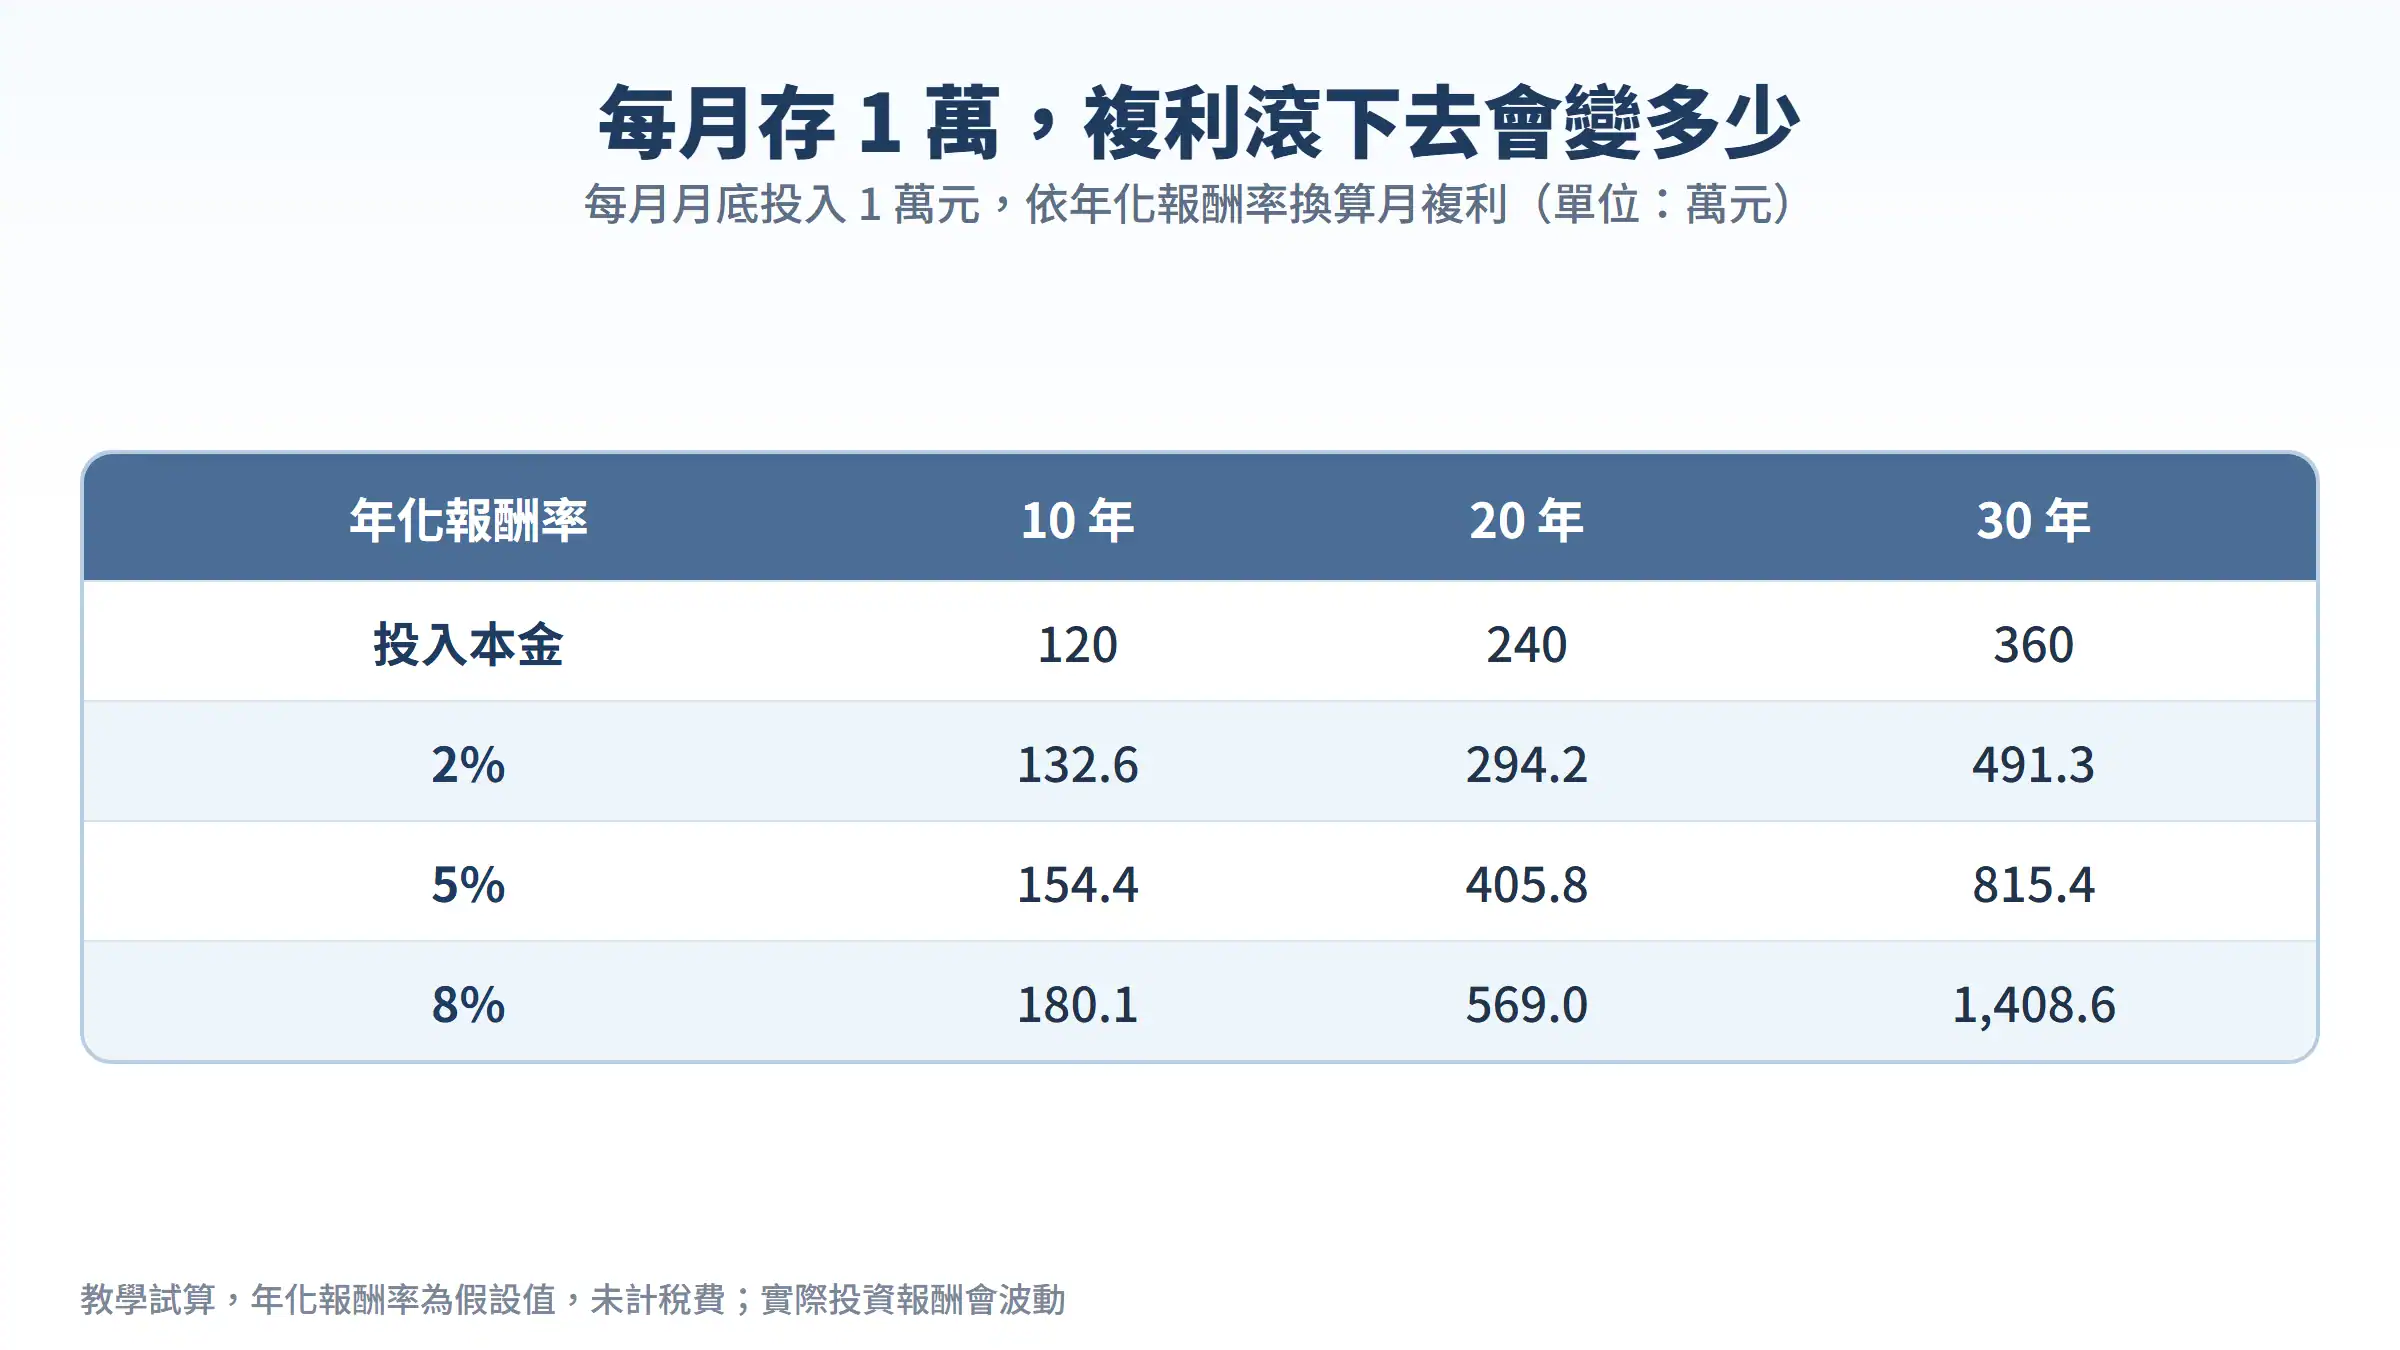
▋ 快速總結: 每月月底存 1 萬、年化 5%,存 10 年約 154 萬、20 年約 406 萬、30 年約 815 萬;30 年投入 360 萬,有一半以上是複利滾出來的,存得久比存得多更有感。
為了讓你知道每月存 1 萬的複利結果,我整理了以下精華表格:
| 存多久 | 投入本金 | 年化 5% 的結果 |
|---|---|---|
| 10 年 | 120 萬 | 約 154.4 萬 |
| 20 年 | 240 萬 | 約 405.8 萬 |
| 30 年 | 360 萬 | 約 815.4 萬 |
📌 定期定額的複利計算,每一筆投入都有自己的複利時間
定期定額的複利計算,是把每個月投入的錢各自計算複利再加總。越早投入的那幾筆,滾的時間越長,貢獻也越大。
以每月月底存 1 萬、年化 5% 來看,存 30 年總共投入 360 萬,最後大約是 815 萬,其中有一半以上是複利滾出來的。
📌 定期定額複利計算的重點:存得久比存得多更有感
比較表格可以發現,同樣年化 5%,存 20 年大約是 406 萬,存 30 年大約是 815 萬。多存 10 年,投入本金只多 120 萬,最後金額卻多了約 410 萬。
對本金不多的小資族來說,定期定額最大的優勢就是時間,越早開始,複利能幫你補上的就越多。定期定額常見的失誤,可以參考 定期定額最容易犯的 7 個扣款失誤,新手一次看懂。
每月存 1 萬看起來不多,但它的威力來自「持續」。比起一次存很多、之後斷斷續續,每個月固定投入、而且不中斷,對複利的幫助大得多。
▋ 複利計算的快速估算:72 法則怎麼用
▋ 快速總結: 72 法則是用 72 除以年化報酬率,估算資產翻倍需要的年數,例如年化 8% 約 9 年翻倍;也能反推,想 12 年翻倍需要年化約 6%,在 2% 到 10% 之間很接近精確值。
為了讓你快速估算資產翻倍時間,我整理了以下精華表格:
| 年化報酬率 | 72 法則估算 | 精確計算 |
|---|---|---|
| 2% | 約 36 年翻倍 | 約 35.0 年 |
| 5% | 約 14.4 年翻倍 | 約 14.2 年 |
| 8% | 約 9 年翻倍 | 約 9.0 年 |
📌 72 法則是複利計算的心算捷徑
72 法則的用法很簡單:用 72 除以年化報酬率的數字,就是資產大約翻倍需要的年數。例如年化 8%,72 除以 8 等於 9,大約 9 年翻一倍。
它跟精確的複利計算結果非常接近,適合在沒有計算機的時候,快速判斷一個報酬率大概要多久才能讓錢翻倍。
📌 72 法則也能反過來估算複利計算需要的報酬率
72 法則也可以反著用:想在 12 年讓資產翻倍,72 除以 12 等於 6,代表需要年化大約 6% 的報酬率。
這個反推很實用,可以幫你判斷自己的目標是不是合理。如果算出來需要年化 15% 以上,就要問自己能不能承受那樣的風險。
72 法則最好用的地方,是幫你一眼看出「定存放著」和「投資」的差別。年化 2% 要 36 年才翻倍,這個數字對很多人來說,等於這輩子只能翻一次。
▋ 複利計算最容易忽略的事:虧損和費用會吃掉複利
▋ 快速總結: 虧損 50% 要賺 100% 才能回本,大虧會把複利的時間軸往回拉;費用也是隱形殺手,100 萬放 30 年,年化 7% 約 761 萬,每年少 1% 只剩約 574 萬。
為了讓你看見虧損對複利的傷害,我整理了以下精華表格:
| 虧損幅度 | 回本需要的報酬 | 說明 |
|---|---|---|
| −10% | 約 +11.1% | 小虧還容易補回 |
| −30% | 約 +42.9% | 回本難度明顯增加 |
| −50% | +100% | 虧一半要翻倍才回本 |
📌 虧損對複利計算的傷害,比獲利的幫助更大
複利計算有一個不對稱的地方:虧損 50% 之後,需要賺 100% 才能回本。虧得越多,要補回來的報酬率就越高,等於把複利的時間軸往回拉。
所以追求複利,第一件事不是找最高報酬,而是避免大虧。少虧一次大的,常常比多賺幾次小的更有幫助。
📌 每年 1% 的費用,複利計算 30 年後差很多
費用也是複利的隱形殺手。以 100 萬放 30 年來看,年化 7% 大約是 761 萬,如果每年被費用吃掉 1%、變成年化 6%,就只剩大約 574 萬,差了將近 187 萬。
選投資工具時,費用率、手續費這些看起來很小的數字,經過長時間複利放大,都會變成一筆可觀的差距。
很多人只問「這個能賺幾 %」,很少問「最大可能虧多少」和「每年要付多少費用」。這兩個問題答不出來,複利試算再漂亮都只是紙上數字。
▋ 複利計算怎麼反推?想每月多一筆收入要多少本金
▋ 快速總結: 複利計算怎麼反推?把每年需要的收入除以假設年化報酬率,例如每月多 2 萬、一年 24 萬,年化 5% 約需 480 萬本金,年化 4% 則要 600 萬,缺口可從本金、時間、報酬率三處調整。
為了讓你知道怎麼從目標反推本金,我整理了以下精華表格:
| 假設年化報酬率 | 每年需要的收入 | 需要的本金 |
|---|---|---|
| 4% | 24 萬 | 約 600 萬 |
| 5% | 24 萬 | 約 480 萬 |
| 6% | 24 萬 | 約 400 萬 |
📌 複利計算可以反過來,從想要的收入推回需要的本金
複利計算不只能算「我會有多少」,也能反過來算「我需要多少」。如果目標是每個月多 2 萬元的收入,一年就是 24 萬,用年化報酬率去除,就是大約需要的本金。
以年化 5% 來看,24 萬除以 5% 等於 480 萬;年化 4% 就要 600 萬。報酬率假設抓得越保守,需要準備的本金就越多。
📌 複利計算反推出缺口後,能調整的只有三個地方
算出需要的本金之後,跟你現在手上的資產一比,就會知道缺口有多大。要補這個缺口,能調整的只有三個地方:增加本金、拉長時間、提高報酬率。
這三個槓桿各有代價:增加本金要壓縮生活支出,拉長時間要晚一點達成目標,提高報酬率則要承擔更大的波動,沒有哪一個是免費的。
存錢沒有動力,常常是因為目標太模糊。把「想每月多一筆收入」換算成具體的本金數字,再看自己還差多少,存錢這件事才會變得有方向。
💡 2026 複利計算常見問題 (FAQ)
複利計算公式是什麼?
單筆投入的複利公式是:最終金額等於本金乘上(1 + 年報酬率)的年數次方。例如 100 萬、年化 5%、10 年,大約是 162.9 萬。
單利和複利差在哪?
單利只用原始本金計算利息,每年利息固定;複利會把利息加回本金一起計算。同樣 100 萬、年化 5%、30 年,單利約 250 萬,複利約 432 萬。
每月存 1 萬,30 年後會有多少?
以每月月底投入、年化 5% 計算,30 年投入 360 萬,最後大約是 815 萬;年化 2% 約 491 萬,年化 8% 約 1,409 萬,都是未計稅費的假設試算。
72 法則準嗎?
在年化報酬率 2% 到 10% 之間相當接近。例如年化 8% 用 72 法則估算是 9 年翻倍,精確計算約 9.0 年,適合快速心算。
定存也算複利嗎?
銀行定存可以選擇「整存整付」讓利息滾入本金,就有複利效果;如果選每月領息,利息被領出來,就比較接近單利。
複利計算要用月複利還是年複利?
兩者都可以,重點是報酬率和期數要一致。用年化報酬率換算月複利時,月報酬率是(1 + 年化報酬率)開 12 次方根再減 1,不是直接除以 12。
複利效果最大的關鍵是什麼?
時間和不中斷。前幾年複利效果不明顯,後面才會快速拉開差距,中途領出或大幅虧損,都會讓複利的時間軸重新歸零。
▋ AI 自動化投資教練 Mico 總結
複利計算的重點可以濃縮成一句話:本金、報酬率、時間三個變數,時間最難取代。前 10 年看不出差距,後 20 年才是複利真正發威的時候。
最容易被忽略的細節是虧損和費用。虧 50% 要賺 100% 才能回本,每年 1% 的費用放 30 年會吃掉將近 187 萬,追求複利之前,先確認自己不會被一次大虧打斷。
如果你想知道自己的數字,只要花 3 分鐘回答 5 個問題,就能算出想每月多一筆收入需要準備多少本金、照現在的存法還要存幾年,以及換一種配置能少存幾年。
想先建立 ETF 的長期配置觀念,可以參考 台灣 ETF 投資入門總整理;之後的 一千萬放銀行利息有多少 和 50 歲退休要存多少錢 也會用同一套方法算給你看。文章內容有相關問題,也可以加官方 LINE 詢問我喔。
💡 Mico 推薦延伸閱讀:

可以參考 定期定額最容易犯的 7 個扣款失誤,新手一次看懂 這篇文章。

可以參考 被動收入工具總整理 這篇文章。
看我怎麼完全不會寫程式,只靠跟 AI 聊天就做出自己的量化交易系統:
| 品牌名稱 | 收入研究所 |
| 定位 | 一人量化公司|AI 自動化投資 |
| YouTube | 收入研究所|Mico 懂事長 |
| Threads | 收入研究所|Mico 懂事長 |
| LINE 官方帳號 | 加入好友 |
參考資料
- 複利是什麼?複利計算公式是什麼?單利與複利差別? – (市場先生)
- 複利計算機:定期定額、單筆投入與年化報酬率試算 – (YP 指投網)
- 複利計算機:包含定期定額 – (Havoc Future)
本文部分圖片來自 Pexels 免費圖庫或 AI 生成,僅供情境示意,不代表實際產品介面或未來績效。
⚠️ 投資有風險,請自行研究:本文僅供參考,不構成投資建議,過往績效不保證未來。