滑價是你預期的下單價格和實際成交價格之間的落差,英文叫 slippage,也常被叫做滑點;市場波動越快、掛單越少,滑價通常越明顯,是交易中很容易被忽略的隱形成本。
PTT 期權板有人說,自己只做一口小台,碰到停損用範圍市價出場,結果一滑就滑了 8 點,忍不住問:也太滑了吧?
也有人觀察了兩三個月,發現自己每天進出場幾乎都被「凹」個 0 到 2 點,六成左右的進出場都有滑價。單看一次不痛不癢,每天幾口單累積下來,就是一筆不小的成本。
本文整理 6 個滑價的重點,從滑價怎麼產生、什麼時候最容易發生、成本怎麼算、怎麼用委託方式減少滑價,到加密貨幣的滑價容忍度和穿價,幫你把這個隱形成本算進交易計畫。
▋ 滑價是什麼?下單價格和成交價格的落差
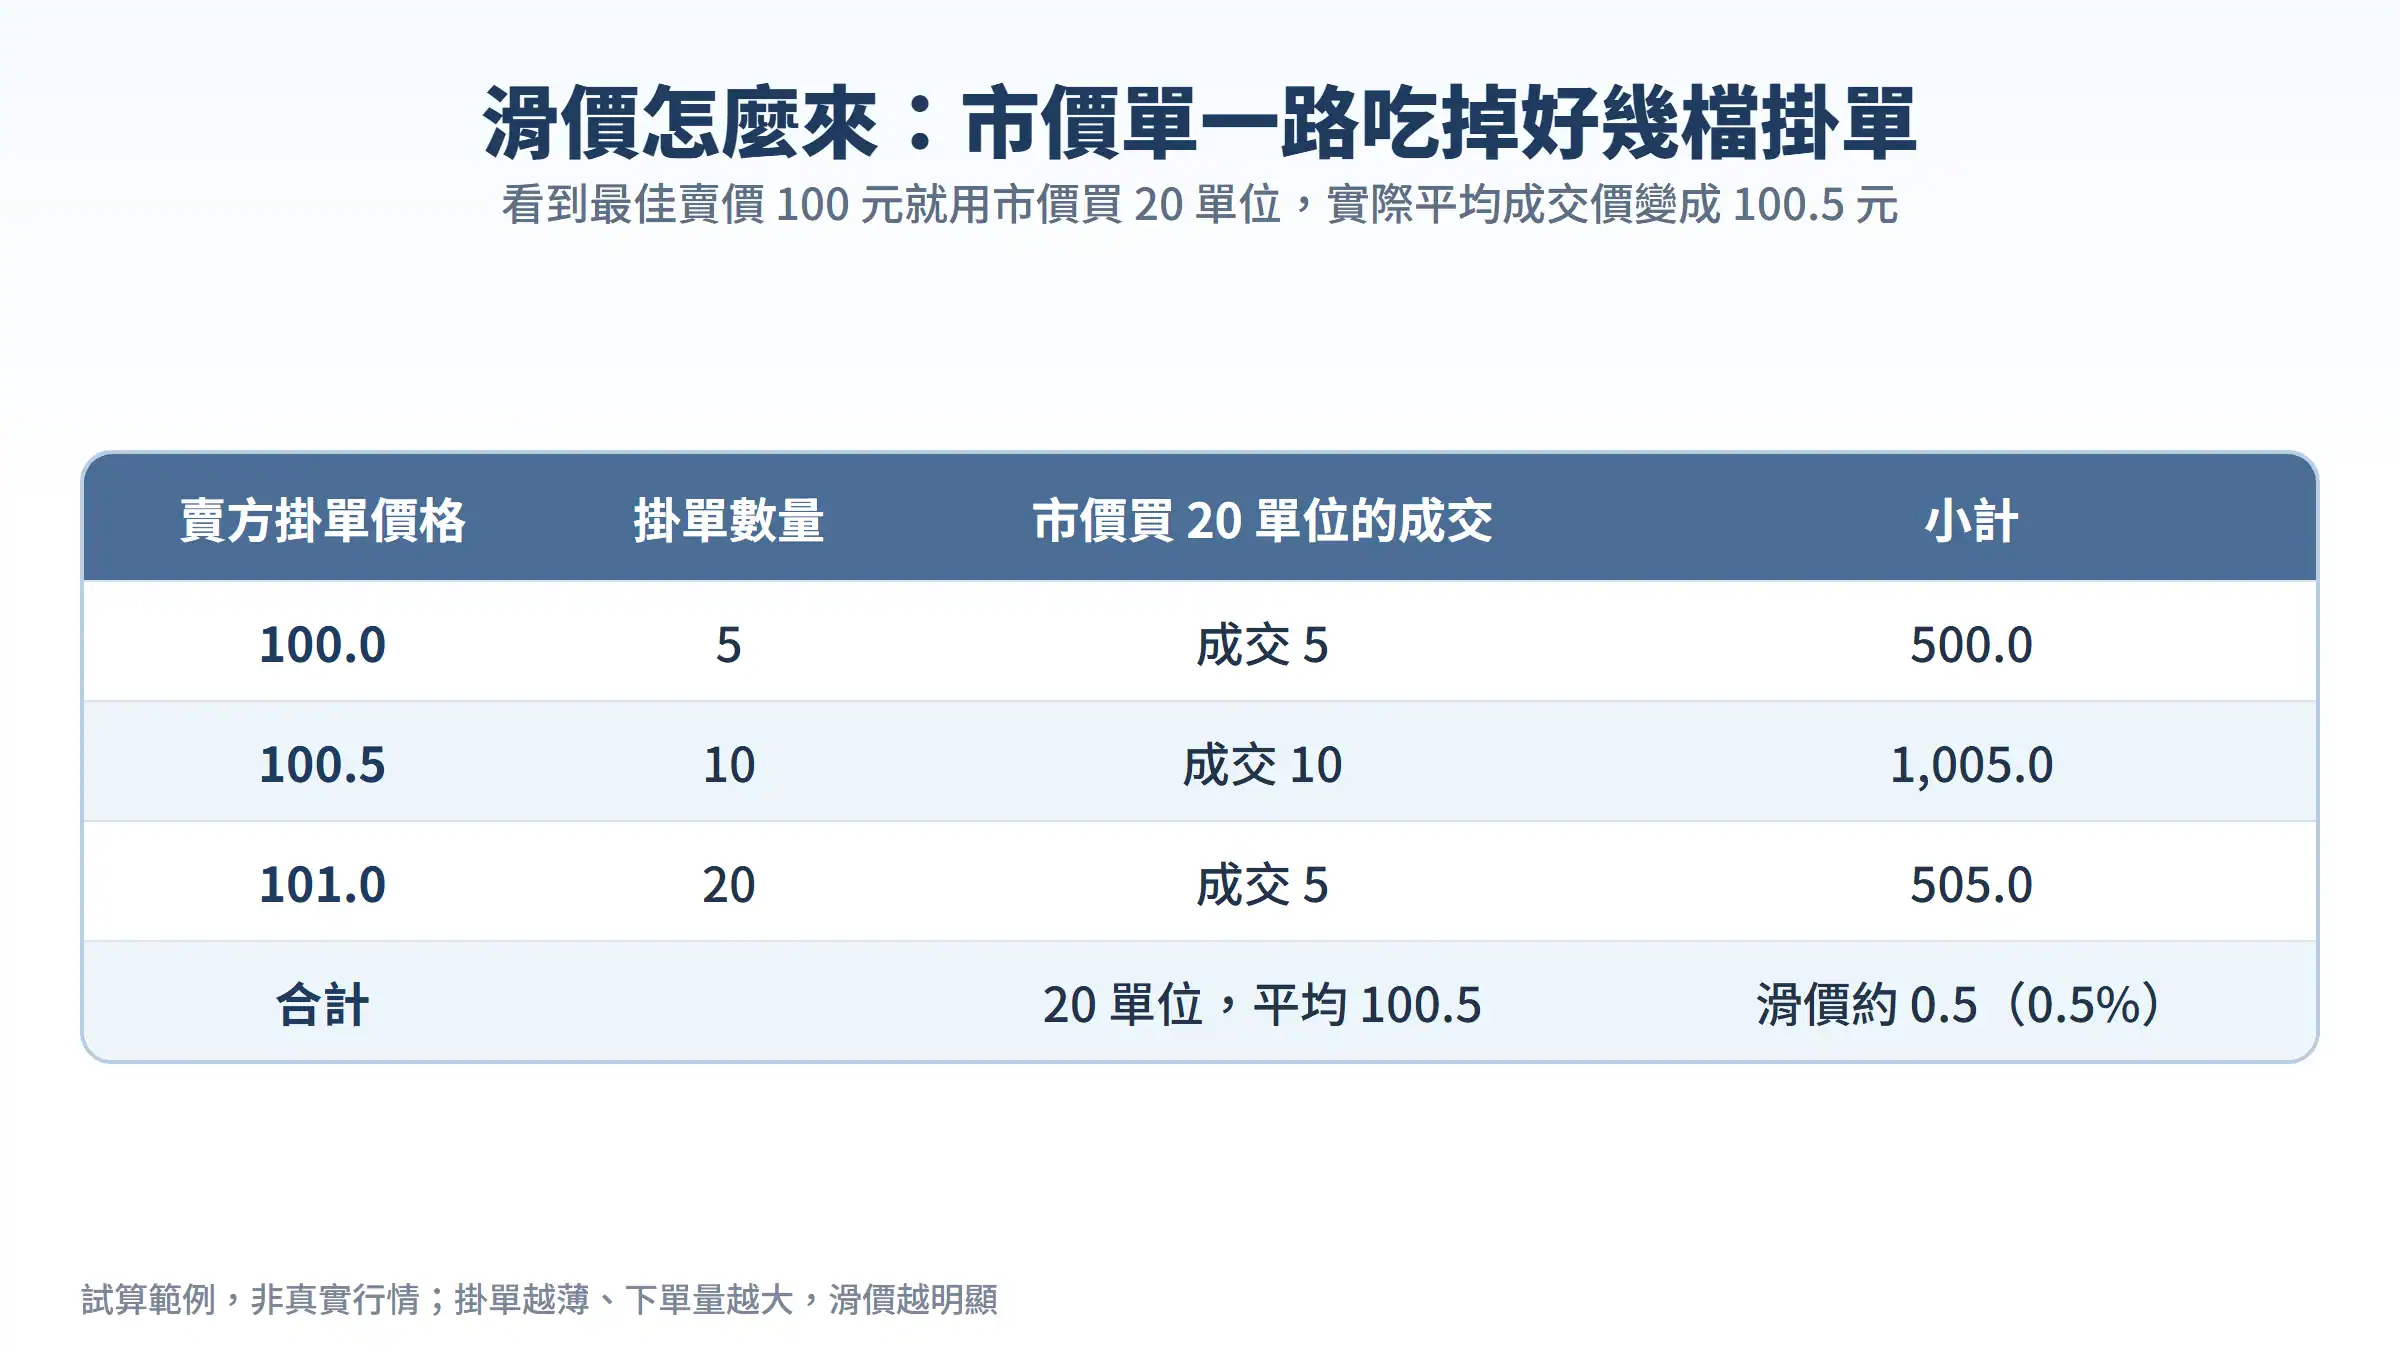
▋ 快速總結: 滑價是什麼?滑價是預期下單價格和實際成交價格的落差,英文 slippage,也叫滑點;市價單數量超過最佳一檔掛單時,會往下一檔成交,平均成交價就變差。
為了讓你看懂滑價是怎麼產生的,我整理了以下精華表格:
| 賣方掛單價格 | 掛單數量 | 市價買 20 單位的成交 |
|---|---|---|
| 100.0 | 5 | 成交 5 |
| 100.5 | 10 | 成交 10 |
| 101.0 | 20 | 成交 5 |
| 合計 | 平均 100.5,滑價約 0.5% |
📌 滑價的意思:成交價不是你看到的價格
畫面上顯示的價格,只是目前最好的那一檔掛單。如果你用市價買進的數量,比這一檔的掛單量還多,就會往下一檔、再下一檔成交。
上面的例子裡,看到最佳賣價 100 元就用市價買 20 單位,前 5 單位在 100 元成交,接著 10 單位在 100.5 元、最後 5 單位在 101 元,平均成交價變成 100.5 元,這 0.5 元的差距就是滑價。
📌 滑價有負滑價,也有正滑價
成交價比預期差,叫負滑價;成交價比預期好,例如價格剛好往有利的方向跳,叫正滑價。
實務上,負滑價常出現在你最需要成交的時候,例如停損、追突破,所以長期下來多半是成本,而不是意外的收入。
滑價不是交易所或券商故意多收你的錢,而是市場上剛好沒有足夠的對手單。理解這一點,才知道要從「什麼時候下單、用什麼方式下單」去改善,而不是一直換下單軟體。
想接著了解實際做法,可以閱讀合約交易教學。
▋ 滑價什麼時候會發生?快市、低流動性與停損
▋ 快速總結: 滑價最常發生在快市、重大消息前後、開收盤、流動性差的冷門商品與小幣,以及停損單觸發後用市價出場時;停損距離算好後要再預留滑價空間。
為了讓你知道哪些時候最容易遇到滑價,我整理了以下精華表格:
| 情況 | 為什麼容易滑價 | 例子 |
|---|---|---|
| 快市 | 價格瞬間大幅變動,掛單來不及跟上 | 重大數據公布、突發消息 |
| 低流動性 | 每一檔的掛單量少 | 冷門個股、遠月契約、小幣 |
| 開盤與收盤 | 委託集中,價格跳動大 | 開盤第一分鐘 |
| 停損觸發 | 觸發後用市價出場,只求成交 | 觸價停損單 |
| 下單量大 | 一次吃掉好幾檔掛單 | 大額市價單 |
📌 滑價最常出現在快市和冷門商品
市場先生的滑價文章提到,滑價更常發生在順勢交易策略,因為順勢策略往往在價格快速突破時進場,這時候大家都搶著買,掛單一下就被吃完。
冷門個股、遠月期貨或流動性差的小幣也一樣,每一檔掛單本來就不多,下單量稍微大一點,就會滑好幾檔。
📌 滑價在停損時最痛
PTT 股板有人問:台指一口氣順拉 1200 點,手上有空單的人,停損來得及嗎?還是直接斷頭滑價?行情急拉時,停損單觸發後要用市價成交,價格可能已經跑了一大段。
這也是為什麼停損距離算好之後,還要再預留一些滑價空間,部位大小才不會被低估。
把自己的交易紀錄拉出來,比較一下「預期價格」和「實際成交價」,就能算出自己平均每筆被滑多少。這個數字比任何教學都準,因為它就是你的商品、你的時段、你的下單習慣。
▋ 滑價成本怎麼算?回測一定要先扣
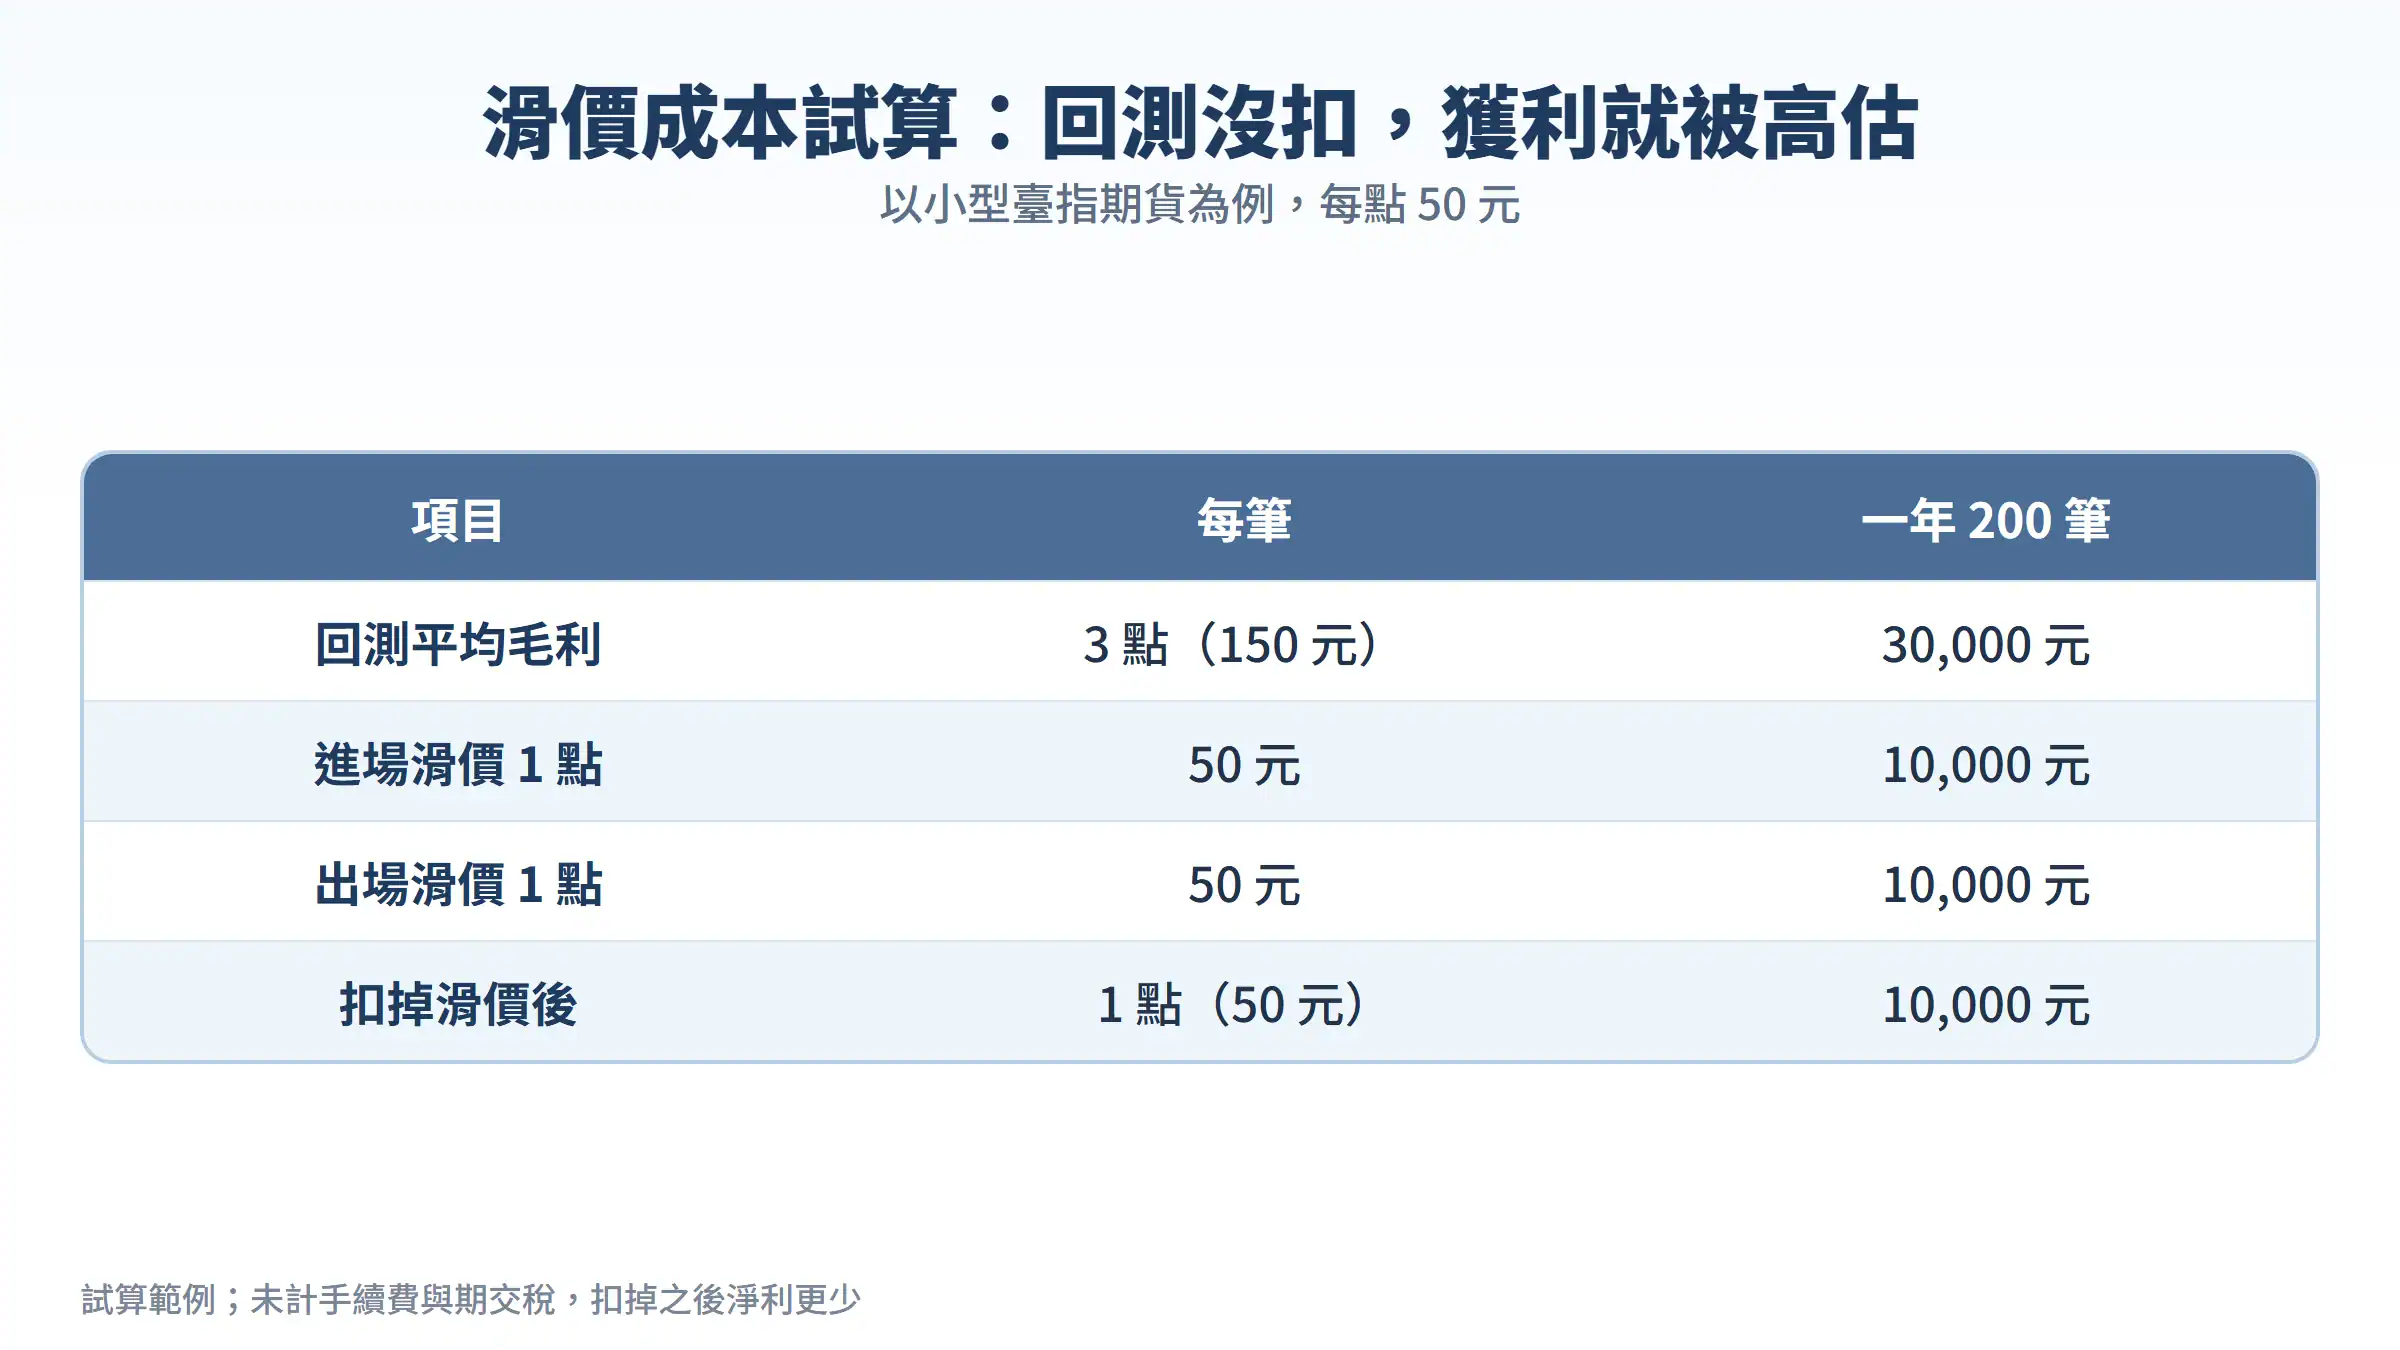
▋ 快速總結: 滑價成本要算進回測:以小型臺指每點 50 元為例,平均毛利 3 點、進出場各滑 1 點只剩 1 點,一年 200 筆光滑價就吃掉 2 萬元,還沒扣手續費和期交稅。
為了讓你算出滑價對策略的實際影響,我整理了以下精華表格:
| 項目 | 每筆 | 一年 200 筆 |
|---|---|---|
| 回測平均毛利 | 3 點(150 元) | 30,000 元 |
| 進場滑價 1 點 | 50 元 | 10,000 元 |
| 出場滑價 1 點 | 50 元 | 10,000 元 |
| 扣掉滑價後 | 1 點(50 元) | 10,000 元 |
📌 滑價成本:每筆看起來很小,次數多就很大
PTT 期權板有人問:如果有一個策略可以穩穩賺 3 點,但來回市價滑價各 1 點,加上手續費和交易稅,3 點幾乎被吃光,該怎麼辦?
以小型臺指期貨每點 50 元來算,平均每筆毛利 3 點,進出場各滑 1 點,就只剩 1 點;一年交易 200 筆,光滑價就吃掉 2 萬元,這還沒扣手續費和期交稅。
📌 滑價要放進回測,結果才可信
回測時如果假設每一筆都在訊號出現的價格成交,績效就會被高估。比較保守的做法,是每一筆進出場都扣掉固定的滑價,例如 1 到 2 個跳動單位,再看策略還有沒有獲利。
交易頻率越高、平均每筆賺得越少的策略,越容易被滑價吃掉,回測時越要算清楚。
一個策略好不好,要看扣掉滑價和手續費之後還剩多少。回測報告如果沒寫滑價怎麼假設,就先打個問號。程式交易怎麼把成本算進去,可以參考 程式交易該怎麼入門?新手必懂 8 個重點。
▋ 滑價怎麼減少?限價單、範圍市價與交易時段
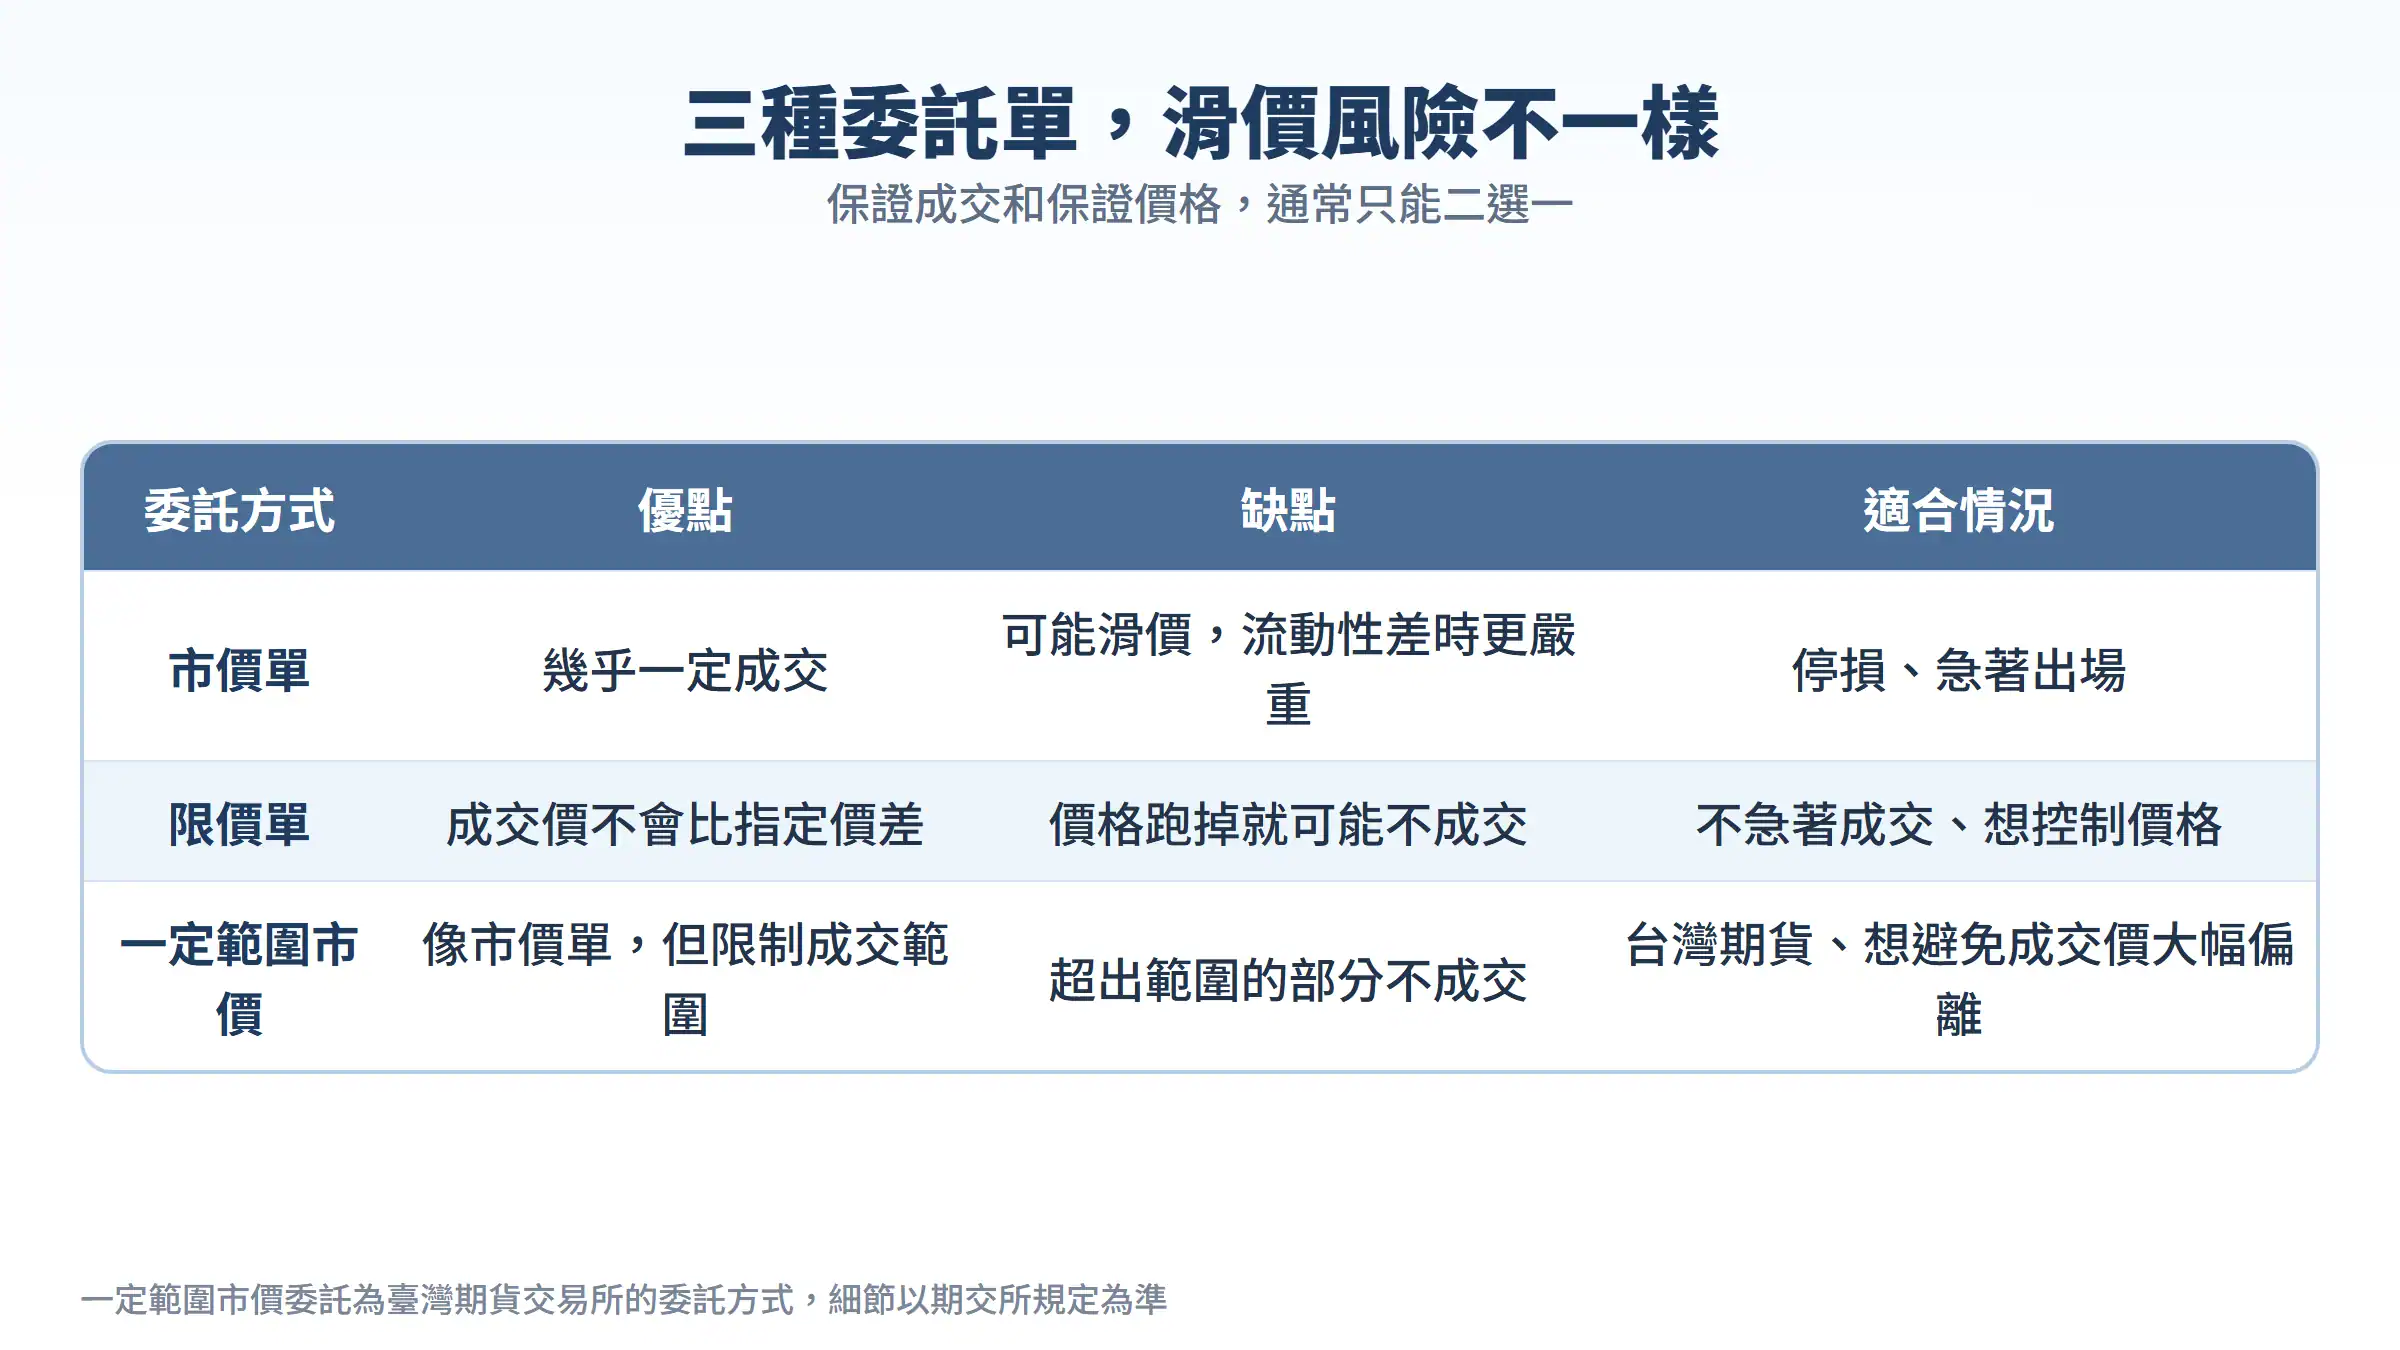
▋ 快速總結: 減少滑價的方法是進場用限價單、停損用市價或一定範圍市價確保出場,避開重大數據與開收盤時段,選成交量大的商品;保證價格和保證成交通常只能二選一。
為了讓你選對委託方式減少滑價,我整理了以下精華表格:
| 委託方式 | 優點 | 缺點 | 適合情況 |
|---|---|---|---|
| 市價單 | 幾乎一定成交 | 可能滑價,流動性差時更嚴重 | 停損、急著出場 |
| 限價單 | 成交價不會比指定價差 | 價格跑掉就可能不成交 | 不急著成交、想控制價格 |
| 一定範圍市價 | 像市價單,但限制成交範圍 | 超出範圍的部分不成交 | 台灣期貨、避免成交價大幅偏離 |
📌 滑價和成交率,通常只能二選一
前面那位問「3 點策略」的網友,接著問:能不能改成限價進出場,但又一定成交得到?答案是很難兩全。限價單保證價格,但價格跑掉就不會成交;市價單保證成交,但不保證價格。
比較實際的做法是分開處理:進場用限價單,接受偶爾錯過;停損用市價或範圍市價,確保一定出得去。
📌 滑價可以靠時段和商品選擇降低
台灣期貨交易所的「一定範圍市價委託」,是以當時最佳價格為基準,加減一定點數後轉成限價委託,用來避免成交價大幅偏離預期。
另外,避開重大數據公布前後、開收盤最混亂的時段,選擇成交量大的商品,都能明顯降低滑價。
滑價沒辦法完全消除,只能控制。先決定哪些單一定要成交(停損),哪些單可以不成交(進場),再分別選委託方式,比一律用市價單省下很多成本。
▋ 滑價容忍度:加密貨幣去中心化交易所要設多少
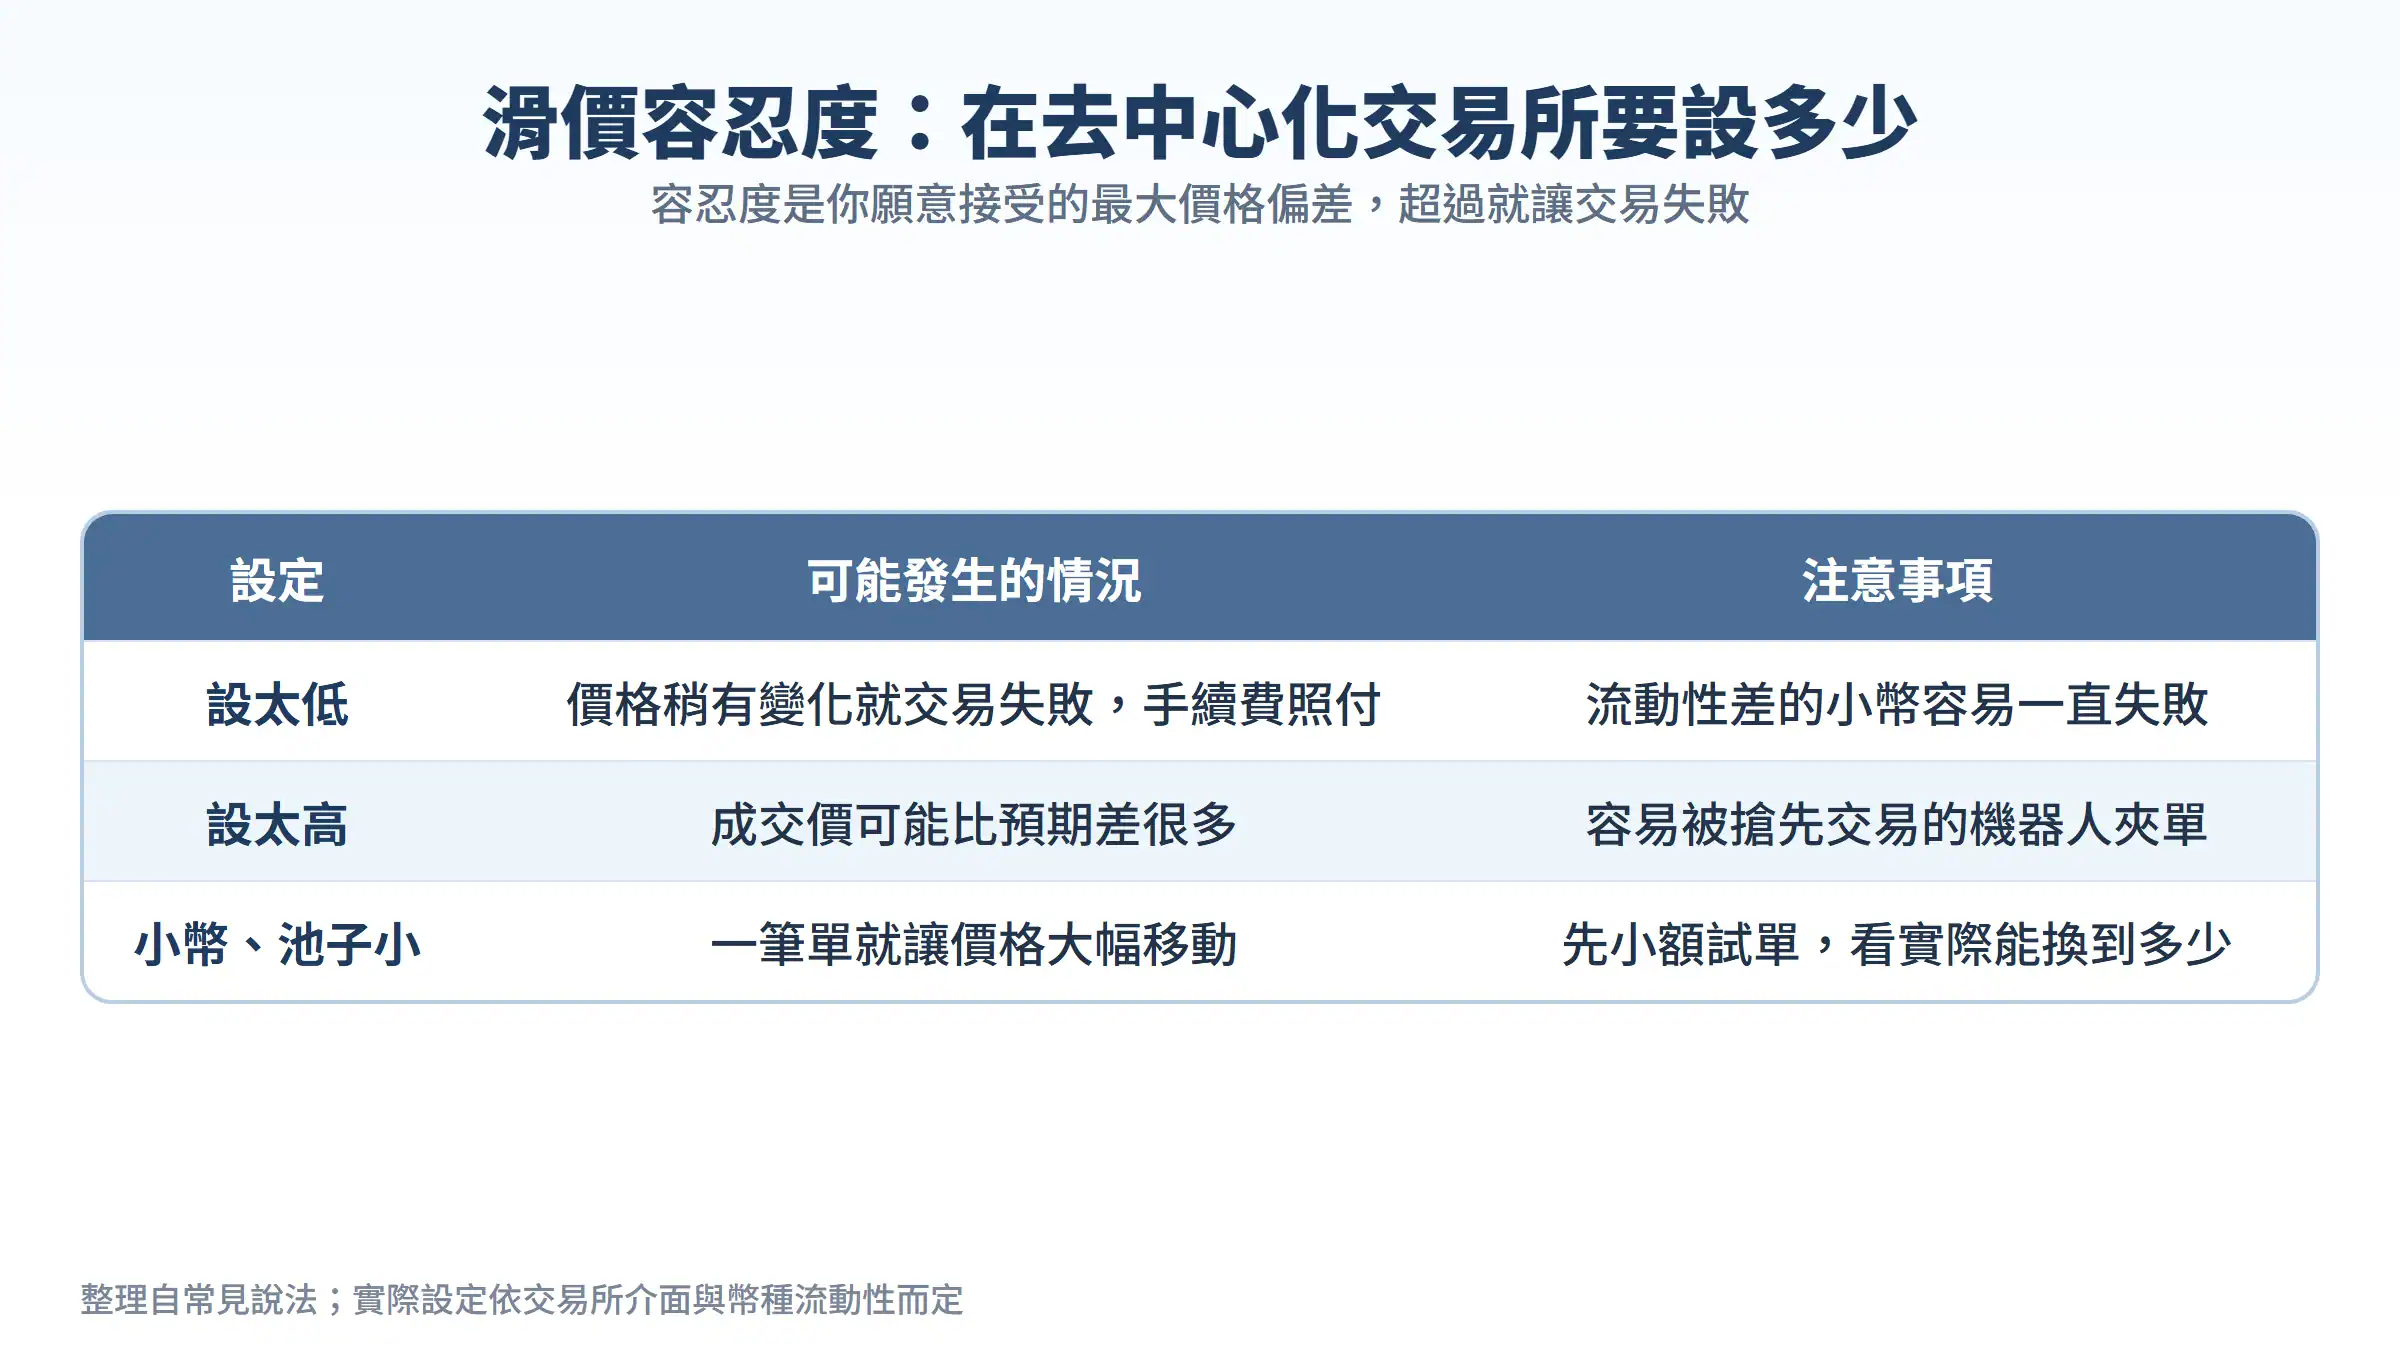
▋ 快速總結: 滑價容忍度是在去中心化交易所願意接受的最大價格偏差,設太低容易交易失敗,設太高可能成交價很差並被機器人夾單;小幣先小額試單,確認實際能換到多少。
為了讓你設定加密貨幣的滑價容忍度,我整理了以下精華表格:
| 設定 | 可能發生的情況 | 注意事項 |
|---|---|---|
| 設太低 | 價格稍有變化就交易失敗,手續費照付 | 流動性差的小幣容易一直失敗 |
| 設太高 | 成交價可能比預期差很多 | 容易被搶先交易的機器人夾單 |
| 小幣、池子小 | 一筆單就讓價格大幅移動 | 先小額試單,看實際能換到多少 |
📌 滑價容忍度是什麼:你願意接受的最大偏差
在去中心化交易所交易時,介面通常會讓你設定滑價容忍度,例如 1%,代表成交價如果比預期差超過 1%,這筆交易就自動失敗。
PTT 數位貨幣板有人問:在 PancakeSwap 買沒聽過的小型幣,好像只能市價買賣,流動性太差,滑價都很大,要怎麼減少?這種情況下,滑價容忍度設太低會一直失敗,設太高又可能用很差的價格成交。
📌 滑價容忍度設太高,可能被機器人夾單
區塊鏈上的交易在確認前是公開的,有些機器人會看到你的大額交易,搶先在你前面買、在你後面賣,賺走中間的價差,這就是常說的三明治攻擊。滑價容忍度設得越高,被夾的空間越大。
YouTube 上甚至有新手問:為什麼 200 萬顆 USDC 只換到 0.05 顆 USDT?這種極端情況通常是池子裡幾乎沒有流動性,交易前一定要先看預估能換到多少,並先用小額試單。
流動性差的小幣,滑價常常比手續費貴好幾倍。新手先在流動性好的主流交易對交易,遇到必須在 DEX 買的小幣,先小額試單確認實際成交,再決定要不要加碼。DEX 的運作方式,可以參考 去中心化交易所 這篇。
▋ 滑價和穿價差在哪?停損沒成交的風險
▋ 快速總結: 滑價是有成交但價格比預期差,穿價是價格直接跳過掛單價位、限價單可能沒成交;用限價單停損遇到穿價,部位會留在場上,風險通常比滑價更大。
為了讓你分清楚滑價和穿價,我整理了以下精華表格:
| 項目 | 滑價 | 穿價 |
|---|---|---|
| 意思 | 有成交,但價格比預期差 | 價格直接跳過你的掛單價位 |
| 常見原因 | 掛單不夠、快市 | 跳空、行情急拉急殺 |
| 結果 | 多付一點成本 | 限價單可能沒成交 |
| 停損時的風險 | 出場價比預期差 | 停損沒出場,虧損繼續擴大 |
📌 滑價有成交,穿價可能沒成交
Google 上常有人一起搜尋「滑價 穿價」。期貨教學中常見的說法是:穿價指價格直接跳過你掛的價位,例如跳空或急拉,你的限價單可能根本沒有成交;滑價則是有成交,只是價格比預期差。
📌 用限價單停損,要小心穿價
用限價單設停損,好處是不會被滑價,但價格如果一口氣穿過你的停損價,限價單沒成交,部位就還留在場上,虧損可能比滑價大得多。
所以多數交易人停損時寧願接受滑價,也要確保出得去。
停損的目的是保住本金,不是保住價格。與其擔心停損被滑幾點,不如先確保它一定會被執行。停損該怎麼設,可以參考 停損點是什麼 這篇。
💡 2026 滑價常見問題 (FAQ)
滑價是什麼?
滑價是預期下單價格和實際成交價格的落差,英文 slippage,也叫滑點。通常是市場上剛好沒有足夠的對手掛單,市價單一路往下一檔成交造成的。
滑價和滑點一樣嗎?
一樣。台灣期貨圈多說滑價,加密貨幣圈常說滑點,英文都是 slippage。
滑價什麼時候最容易發生?
快市、重大消息公布前後、開收盤、流動性差的冷門商品,以及停損單觸發後用市價出場時,都比較容易發生滑價。
滑價成本要怎麼算進回測?
比較保守的做法是每一筆進出場都扣掉固定滑價,例如 1 到 2 個跳動單位,再加上手續費和交易稅,看策略扣完後是否仍有獲利。
怎麼減少滑價?
不急著成交的單用限價單,避開重大數據公布與開收盤的混亂時段,選擇成交量大的商品,大額訂單分批下,都能降低滑價。
滑價容忍度要設多少?
依幣種流動性而定。主流幣交易對可以設得比較低,流動性差的小幣容易失敗;設太高可能用很差的價格成交,也容易被機器人夾單,先小額試單比較保險。
滑價和穿價差在哪?
滑價是有成交但價格比預期差;穿價是價格直接跳過你掛的價位,限價單可能沒成交。停損時穿價的風險通常比滑價更大。
▋ AI 自動化投資教練 Mico 總結
滑價可以濃縮成三件事:它是市場掛單不夠時產生的成本,最常發生在快市、冷門商品和停損時,而且一定要算進回測和交易計畫裡。
最容易被忽略的細節是頻率。每筆滑 1 點看起來很小,交易次數一多,就可能把一個原本賺錢的策略變成不賺錢。
判斷什麼時候適合進場、什麼時候該避開混亂行情,要在真實線圖上練出來。先遮住右邊的走勢,判斷自己會在哪裡下單,再播放後面的行情,看看那個位置的價格跳動有多大。
想知道一個策略扣完成本之後的真實表現,可以參考 量化交易是什麼?小資新手 7 步驟看懂自動化策略;想知道虧損最多可能到哪裡,可以參考 最大回撤該怎麼算才不誤判。
規則清楚的判讀方法,也能交給系統執行。機器人串接的是本站主要合作的衍生性交易所 BingX,點擊連結把帳戶註冊好,下單方式和停損規則就能接上自動化執行;如果還不熟悉出入金流程、擔心手續費太高,可以參考 BingX 入金教學 這篇文章,把手續費和提領方式一次搞懂;註冊完或文章內容有相關問題,也可以加官方 LINE 詢問我喔。
💡 Mico 推薦延伸閱讀:

可以參考 程式交易該怎麼入門?新手必懂 8 個重點 這篇文章。

可以參考 【停損點是什麼?】2026 7 個新手該懂的設定重點 這篇文章。
| 品牌名稱 | 收入研究所 |
| 定位 | AI 自動交易 × 交易實戰 |
| YouTube | 收入研究所|Mico 懂事長 |
| Threads | 收入研究所|Mico 懂事長 |
| LINE 官方帳號 | 加入好友 |
參考資料
- 滑價是什麼意思?如何減少交易滑點、降低交易成本? – (市場先生)
- 認識期貨市場之一定範圍市價委託 – (金融監督管理委員會證券期貨局)
- 滑價、穿價、快市個別指的是什麼意思? – (穎悅小資族學期貨交易)
本文部分圖片來自 Pexels 免費圖庫或 AI 生成,僅供情境示意,不代表實際產品介面或未來績效。
⚠️ 投資有風險,請自行研究:本文僅供參考,不構成投資建議,過往績效不保證未來。